MORADIA FÁCIL SÃO PAULO
FGTS na compra do imóvel: como o saque-aniversário e a antecipação afetam o saldo disponível
Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 01/11/2026.
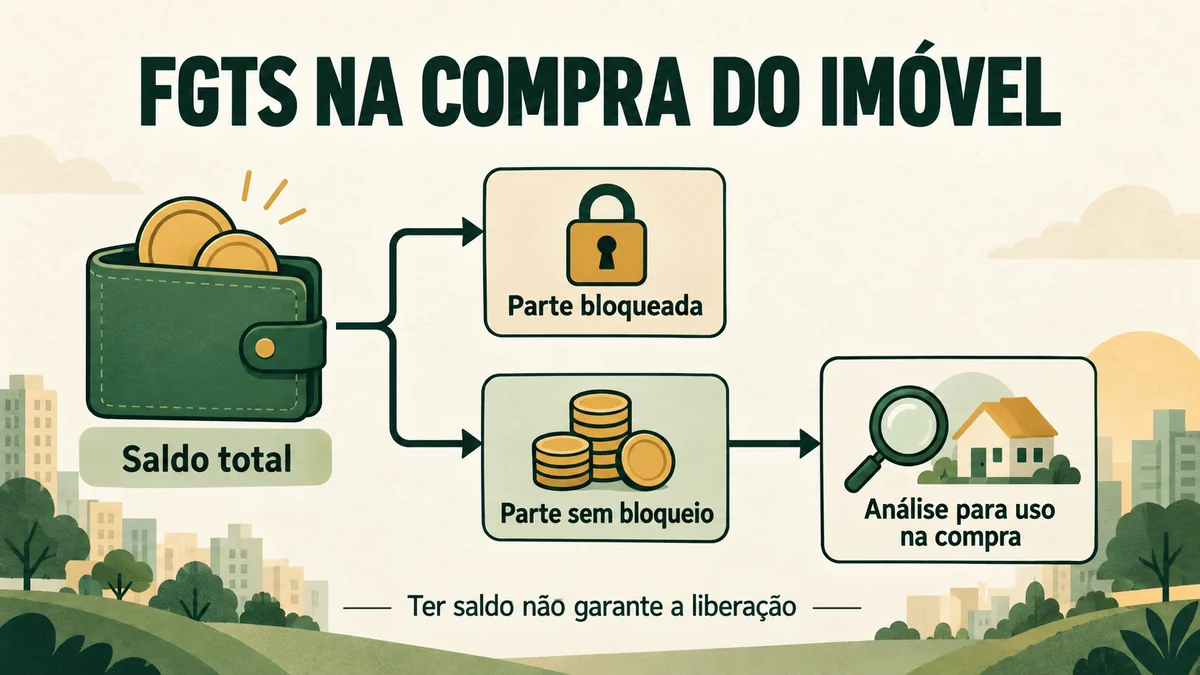
Optar pelo saque-aniversário não impede, por si só, o uso do FGTS para moradia. Já contratar um empréstimo de antecipação pode bloquear parte do saldo. Por isso, o valor total que aparece na conta não deve ser tratado automaticamente como dinheiro disponível para a entrada.
Antes de assumir um compromisso de compra, separe três informações: quanto existe na conta, quanto está bloqueado e quanto poderá ser utilizado naquela operação. Este guia ajuda a organizar essa conferência, sem calcular ou prometer a aprovação de crédito.
Saque-aniversário e antecipação são coisas diferentes
O saque-aniversário permite retirar uma parcela do FGTS anualmente. A antecipação é um empréstimo: a instituição adianta um valor e recebe, como garantia, direitos sobre saques futuros. Essa distinção consta na explicação oficial do FGTS sobre as duas modalidades.
A Lei 8.036/1990, artigos 20, 20-A e 20-D mantém hipóteses de movimentação para moradia na sistemática do saque-aniversário. Quando há garantia de antecipação, porém, as movimentações devem respeitar o bloqueio. Escolher uma modalidade de saque não equivale a ter um empréstimo contratado.
| Situação | Atenção na compra |
|---|---|
| Adesão ao saque-aniversário, sem antecipação | Conferir o saldo remanescente e os requisitos do uso habitacional. A adesão não representa, sozinha, um empréstimo. |
| Saque anual já recebido | Não contar novamente como saldo da conta o dinheiro que já saiu dela. |
| Empréstimo de antecipação contratado | Identificar a garantia bloqueada e pedir análise da parcela que permanece sem bloqueio. |
Por que o valor bloqueado pode ser maior que o empréstimo?
O bloqueio não corresponde necessariamente ao valor recebido em dinheiro. Ele considera a base de saldo necessária para gerar os saques anuais dados em garantia. A CAIXA explica esse mecanismo e seu possível impacto no financiamento habitacional.
Na prática, não faça a conta “saldo do FGTS menos o valor que peguei emprestado”. Peça a identificação do bloqueio efetivo. Se houver mais de um contrato ou mais de uma conta vinculada, leve essa informação ao atendimento para esclarecer o que está comprometido.
Exemplo fictício: R$ 30 mil de saldo não significam R$ 30 mil de entrada
Exemplo inteiramente fictício, apenas para organização do orçamento. Imagine que uma compradora recebeu a seguinte informação sobre suas contas:
- Saldo total: R$ 30.000.
- Parcela bloqueada como garantia: R$ 18.000.
- Diferença sem esse bloqueio: R$ 12.000.
A subtração é R$ 30.000 − R$ 18.000 = R$ 12.000. Isso mostra o erro de reservar os R$ 30 mil inteiros para a entrada. Também não confirma que os R$ 12 mil serão liberados: ainda é necessário analisar o comprador, o imóvel e a operação.
O bloqueio de R$ 18 mil foi uma premissa inventada para o exemplo; não é uma fórmula de cálculo nem uma simulação de empréstimo.
Ao montar seu planejamento, deixe o FGTS como “valor a confirmar” até receber a análise correspondente. Reserve separadamente os demais custos da compra do imóvel, sem presumir que todos poderão ser pagos com esse saldo.
Ter saldo sem bloqueio é suficiente?
Não. O uso do FGTS na moradia própria depende de enquadramento e é intermediado por agentes financeiros ou administradoras de consórcio, conforme a modalidade.
Entre os requisitos do trabalhador na aquisição estão o mínimo de três anos sob o regime do FGTS, somando períodos consecutivos ou não, e a verificação de financiamento ativo no SFH e de outro imóvel residencial em condições impeditivas. Também precisam ser conferidos a localização, a destinação para moradia e os requisitos do imóvel. Situações envolvendo cônjuges, companheiros ou direitos sobre outro imóvel exigem análise específica.
Essa é uma orientação para preparar perguntas, não a lista completa de enquadramento. A confirmação deve considerar a documentação e as regras vigentes na contratação.
Checklist antes de contar com o FGTS na entrada
Use este roteiro com a instituição que fará a operação. Guarde as respostas para sua organização; não é necessário enviar extratos ou documentos pessoais ao Moradia Fácil.
- Atualize a consulta. Registre a data e confira o saldo das contas vinculadas pelo aplicativo oficial FGTS.
- Identifique a modalidade de saque. Verifique se há apenas adesão ao saque-aniversário ou também antecipação contratada.
- Peça o detalhamento dos bloqueios. Qual valor está comprometido, por qual motivo e com qual instituição? Não deduza isso apenas do valor recebido no empréstimo.
- Confirme o enquadramento habitacional. Pergunte quais requisitos do comprador, do imóvel e da operação ainda precisam de comprovação.
- Peça o valor aceito para aquela compra. Diferencie saldo consultado, estimativa e valor efetivamente aprovado para utilização.
- Registre prazos e pendências. Anote a data da solicitação, o prazo ou validade informado, a confirmação de recebimento e o que falta resolver.
- Reconfira antes do compromisso financeiro. Verifique se houve saque, novo bloqueio ou alteração entre a primeira consulta e a contratação.
Para organizar a documentação sem repetir o trabalho, veja o checklist de documentos do comprador, vendedor e imóvel.
Quitar a antecipação libera o saldo na hora?
Não trate o desbloqueio como imediato em qualquer situação. Na FAQ de seu produto, a CAIXA informa a possibilidade de quitação antecipada, mas descreve restrição ao desbloqueio nos 20 dias anteriores ao vencimento, devido ao processamento dos repasses. É uma orientação operacional dessa instituição; confirme o procedimento no banco do seu contrato.
Antes de decidir quitar, peça o valor atualizado para pagamento, o prazo previsto e a forma de confirmar a liberação. Só depois de verificar o desbloqueio, solicite nova análise para a compra. Pagar o empréstimo e obter autorização de uso habitacional são etapas diferentes.
O que conferir sobre a mudança anunciada em outubro de 2026?
Em 29/10/2026, o Ministério do Trabalho anunciou a prorrogação até 31/03/2027 da transição que permite antecipar até cinco saques anuais. A medida anunciada trata da antecipação, não de uma liberação automática do FGTS para comprar imóvel.
Em São Paulo, HIS, HMP e R2V são uma verificação separada
No município de São Paulo, HIS significa Habitação de Interesse Social; HMP, Habitação de Mercado Popular. Essas categorias têm regras próprias de destinação e enquadramento. R2V se refere a uma subcategoria de uso residencial vertical. São classificações municipais, conforme a Prefeitura de São Paulo; não determinam, sozinhas, a liberação de FGTS ou a aprovação do financiamento.
Confirme a classificação da unidade e consulte o comparativo entre HIS, HMP e R2V quando essa informação aparecer no anúncio ou contrato.

Próxima leitura
O uso do FGTS é uma parte da análise. Entenda também por que crédito aprovado não significa que o imóvel já foi aprovado.
Fontes e data da consulta
Todas as fontes abaixo foram consultadas em 01/11/2026. Nas páginas de serviço sem data editorial explícita, esta é a data da conferência, não a data de publicação da regra.
- Lei 8.036, de 11/05/1990 — texto atualizado na Câmara dos Deputados: artigos 20, 20-A e 20-D.
- FGTS — Saque-Aniversário: modalidades e garantia da antecipação; cronograma requer conferência diante do anúncio de 29/10.
- CAIXA — Perguntas frequentes sobre antecipação: bloqueio e quitação do produto da instituição.
- FGTS — Moradia Própria e Aquisição de imóvel: intermediação e requisitos gerais. Limites monetários não são reproduzidos neste guia.
- Ministério do Trabalho e Emprego — comunicado de 29/10/2026: anúncio da prorrogação.
- Prefeitura de São Paulo — Classificação de usos: referência municipal.