Uma varanda, uma vaga, uma suíte ou uma piscina podem melhorar a rotina. Na hora de comprar, porém, a pergunta precisa ir além do preço desses diferenciais: quanto o banco poderá financiar e quanto será necessário completar para pagar o apartamento?
Para quem tem renda familiar entre R$ 2.500 e R$ 6.500, olhar apenas a parcela ou o valor por metro quadrado pode deixar uma parte importante da conta escondida. Um apartamento com m² mais barato pode custar mais no total e exigir uma entrada maior.
Dá para comparar apartamentos de tamanhos diferentes pelo m²?
Sim. Dividir o preço pela área cria uma referência comum. A Revista CRECISP, especial de março de 2026, página 13, apresenta o preço por m² como base de comparação entre imóveis de diferentes tamanhos e características. A publicação também ressalta que uma avaliação exige considerar diferenças de área, localização, andar e conservação.
Neste guia, a divisão ajuda a organizar o orçamento de compra. Ela não transforma apartamentos diferentes em equivalentes nem determina, sozinha, se o preço cobrado é justo. A comparação abaixo não é um laudo de avaliação e não aplica fatores técnicos de ajuste.
Exemplo da tabela: R$ 370.542,25 ÷ 42 m² = aproximadamente R$ 8.822,43/m².
Use a mesma condição de pagamento e confira qual área está sendo informada. Área privativa, área total e área útil não são medidas intercambiáveis. Para comparar unidades com terraço, confirme se ele já integra a metragem. Se a vaga está incluída no preço, a divisão reflete esse pacote; não isola o custo da garagem.
De 32 a 52 m²: veja preço total e preço por m² juntos
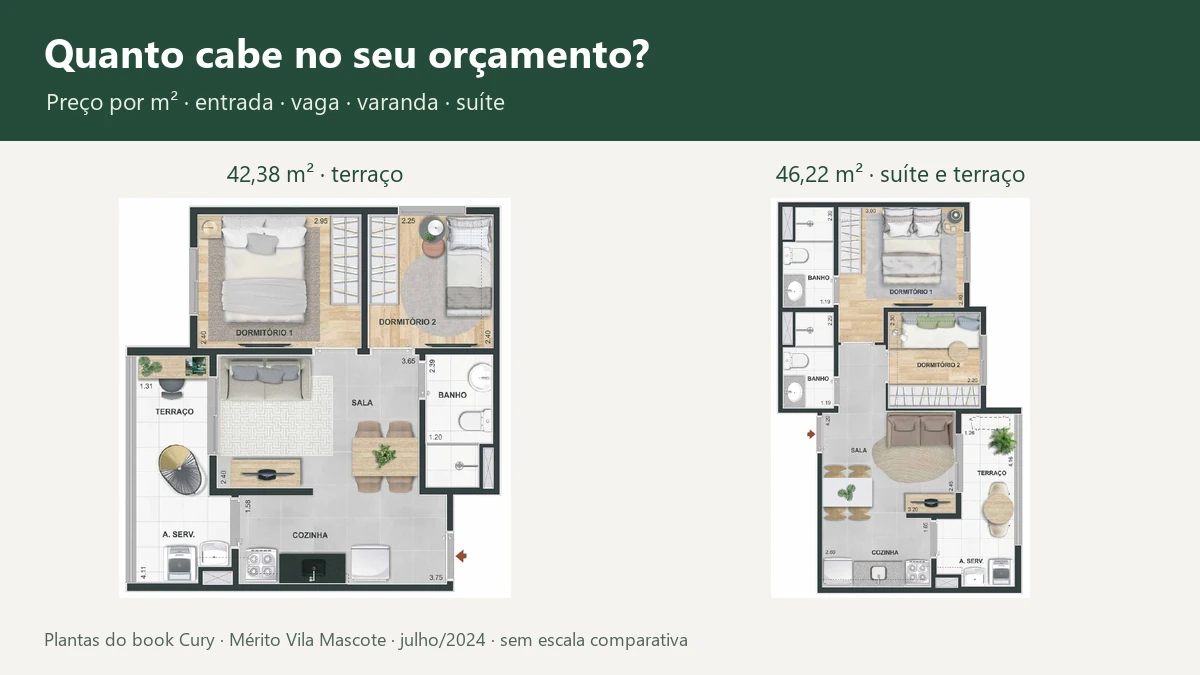
Selecionamos grupos de unidades identificados em tabelas comerciais de projetos Cury fornecidas à redação. Os exemplos de 32 a 46 m² pertencem ao mesmo empreendimento. A opção próxima de 52 m² tem 52,31 m² e pertence a outro empreendimento. Não arredondamos essa área para fazer a conta.
| Área da tabela | Preço total à vista | Valor por m² | O que a descrição informa |
|---|---|---|---|
| 32 m² | R$ 274.811,73 | R$ 8.587,87/m² | Dois dormitórios · HIS1. Vaga e terraço não indicados nesta linha. |
| 35 m² | R$ 316.753,86 | R$ 9.050,11/m² | Dois dormitórios · HIS2. Vaga e terraço não indicados nesta linha. |
| 37 m² | R$ 346.636,30 | R$ 9.368,55/m² | Dois dormitórios e terraço · HIS2. Sem vaga indicada. |
| 42 m² | R$ 370.542,25 | R$ 8.822,43/m² | Dois dormitórios e terraço · HIS2. Sem vaga indicada. |
| 42 m² | R$ 383.636,74 | R$ 9.134,21/m² | Dois dormitórios, terraço e vaga de carro · HIS2. |
| 46 m² | R$ 532.986,22 | R$ 11.586,66/m² | Dois dormitórios, suíte, terraço e vaga de carro · R2V. |
| 52,31 m² | R$ 745.535,38 | R$ 14.252,25/m² | Dois dormitórios, suíte, terraço e vaga de carro · R2V. Outro empreendimento. |
O que a comparação revela: a opção de 37 m² custa R$ 346.636,30, ou R$ 9.368,55/m². A de 42 m² sem vaga indicada custa R$ 370.542,25, ou R$ 8.822,43/m². A maior tem m² mais barato, mas exige R$ 23.905,95 a mais no preço total. É essa diferença que precisa encontrar espaço no financiamento ou nos recursos da compra.
O valor de 52,31 m² é de outro projeto: localização, padrão, andar e composição do produto também mudam. As categorias HIS1, HIS2 e R2V das linhas são informações dos documentos, e não indicação de que qualquer comprador pode adquirir todas as opções. O quadro organiza alternativas de orçamento, sem atribuir toda a diferença à metragem ou aos adicionais.
Quais grupos de unidades foram usados?
- 32 m² — R$ 274.811,73: Torre 01, final 07, 1º ao 22º andar.
- 35 m² — R$ 316.753,86: Torre 01, final 20, 1º ao 23º andar.
- 37 m² — R$ 346.636,30: Torre 01, finais 03, 04, 05 e 11, 1º ao 23º andar.
- 42 m² — R$ 370.542,25: Torre 01, finais 09 e 10, 1º ao 14º andar e unidade 1510.
- 42 m² — R$ 383.636,74: Torre 01, finais 09 e 10, 18º ao 19º andar e unidade 2010.
- 46 m² — R$ 532.986,22: Torre 01, final 13, 1º ao 23º andar.
- 52,31 m² — R$ 745.535,38: Torre B, final 06, 1º ao 24º andar.
Fonte dos valores: tabelas de projetos Cury de outubro/2026, página 3 de cada documento, fornecidas à redação e impressas em 12/10/2026. A tabela das opções de 32 a 46 m² era válida de 07/10 a 02/11/2026; a da opção de 52,31 m², de 07/10 a 01/11/2026. Os grupos escolhidos de 32 a 46 m² tinham quantidade zero; o grupo de 52,31 m² indicava duas unidades naquela impressão. São referências históricas, sem confirmação de estoque ou oferta vigente. Para pesquisar as informações comerciais disponíveis hoje, consulte Tabelas de projetos Cury no Na Varanda com Prisma, site externo. Os preços e o estoque da página podem ser diferentes dos exemplos históricos deste artigo. Usamos a área da tabela comercial, sem substituí-la pela área de uma planta cuja correspondência com o final não esteja comprovada.
Entrada: quanto precisa vir de fora do financiamento?
Entrada é a parte do preço do imóvel que precisa ser paga fora do financiamento bancário. Ela pode ser paga de uma vez ou em parcelas combinadas com o vendedor ou a construtora. O uso de FGTS e de subsídio, quando permitido e confirmado na operação, pode reduzir o valor que você precisa desembolsar com recursos próprios. Registro, tributos e outras despesas da compra devem ser calculados à parte.
O preço de compra não é o valor que o banco necessariamente emprestará. A CAIXA distingue o valor do imóvel, a entrada e o financiamento. A análise da operação e a avaliação do imóvel também participam dessa definição. Por isso, não conte com um percentual anunciado como se fosse uma aprovação individual.
Use apenas valores efetivamente aceitos na mesma operação, sem contar o mesmo benefício duas vezes. Benefício ainda não confirmado fica fora da conta. Custos de aquisição e reserva para a mudança entram em um orçamento separado.
Para enxergar o efeito do preço, suponha um financiamento de R$ 220 mil, sem FGTS nem subsídio na conta. É uma hipótese aritmética, sem vínculo com uma renda específica ou promessa de enquadramento. Cada imóvel precisaria de sua própria análise; não estamos supondo que todos possam ser financiados pela mesma linha. A conta também supõe que o preço da tabela seja aceito nessa compra financiada, condição que precisa ser confirmada na proposta.
| Opção | Preço da tabela | Entrada |
|---|---|---|
| 32 m² | R$ 274.811,73 | R$ 54.811,73 |
| 35 m² | R$ 316.753,86 | R$ 96.753,86 |
| 37 m² | R$ 346.636,30 | R$ 126.636,30 |
| 42 m² | R$ 370.542,25 | R$ 150.542,25 |
| 42 m² · vaga de carro | R$ 383.636,74 | R$ 163.636,74 |
| 46 m² | R$ 532.986,22 | R$ 312.986,22 |
| 52,31 m² | R$ 745.535,38 | R$ 525.535,38 |
Se o crédito continuar igual, cada real a mais no preço terá de ser coberto por outra fonte. No par de 42 m², os R$ 13.094,49 de diferença aumentariam a entrada de R$ 150.542,25 para R$ 163.636,74. A diferença não é exclusivamente da vaga, porque os andares também mudam.
O que é o Ato e como ele entra na entrada?
Ato é o sinal pago na assinatura do contrato de compra e venda. Ele pode ser apenas a primeira parte da entrada. Confira no contrato o valor, o vencimento e como esse pagamento será abatido do preço. O Procon-SP orienta conferir o sinal e a forma de pagamento no contrato.
Exemplo fictício: se a entrada combinada for de R$ 30 mil e o Ato de R$ 3 mil fizer parte dela, ainda restarão R$ 27 mil de entrada, antes de eventuais correções. Nesse exemplo, o Ato não é somado novamente aos R$ 30 mil.
Confira todas as etapas: Ato, parcelas durante a obra, intermediárias, pagamento nas chaves e correções previstas. Parcelar a entrada com a construtora organiza os vencimentos, mas não reduz automaticamente o total devido. Compare os meses em que aluguel, parcelas da entrada e encargos da obra podem coincidir.
Separe ainda registro, tributos aplicáveis, avaliação bancária, mudança e instalações. Veja o guia de custos da compra de um imóvel em São Paulo e, para a fase de construção, como planejar os pagamentos da evolução de obra.
Renda de R$ 2.500 a R$ 6.500: o que muda na compra?
A CAIXA informa que a prestação pode chegar a 30% da renda familiar bruta. Como referência aritmética, 30% de R$ 2.500 são R$ 750; de R$ 4.500, R$ 1.350; e de R$ 6.500, R$ 1.950. Esses números não são prestações aprovadas nem recomendação de comprometer todo esse limite.
Para transformar uma prestação em valor financiável, entram prazo, taxa, sistema de amortização, seguros, perfil analisado e condições da linha. Ter a mesma renda não garante receber o mesmo crédito. O orçamento doméstico também precisa absorver condomínio, transporte, alimentação e outras despesas.
O que uma tabela de renda ajuda a enxergar
O material de apoio recebido pela redação, atualizado em 08/05/2026, apresenta uma simulação para pessoa de 30 anos. Na parte do Minha Casa Minha Vida, há prazo de 420 meses e colunas com e sem redutor. O recorte abaixo usa a coluna “com redutor” apenas para demonstrar a diferença entre preço e crédito naquele material.
| Renda mensal | Valor usado em “avaliação” | Financiamento da coluna “com redutor” | Diferença antes de FGTS e subsídio |
|---|---|---|---|
| R$ 2.500,00 | R$ 275.000,00 | R$ 151.626,30 | R$ 123.373,70 |
| R$ 4.500,00 | R$ 275.000,00 | R$ 213.084,48 | R$ 61.915,52 |
| R$ 6.500,00 | R$ 400.000,00 | R$ 273.717,23 | R$ 126.282,77 |
São exemplos históricos do documento fornecido, não uma tabela oficial de aprovação vigente. Os critérios do redutor e todos os dados da operação precisam ser confirmados. A coluna “avaliação” foi reproduzida como referência do material; não prova uma avaliação bancária individual. A operação de R$ 6.500 usa imóvel de R$ 400 mil, enquanto as outras usam R$ 275 mil: a diferença de entrada também reflete essa mudança. Os valores de subsídio não foram descontados e o recorte não reproduz as associações gráficas do PDF entre faixas do programa e HIS/HMP.
O mesmo documento apresenta SBPE em seção separada, com outros prazos e condições. Não se deve transportar sua taxa ou seu valor financiável para o Minha Casa Minha Vida. Para decidir hoje, obtenha uma simulação atual da instituição para o comprador e o imóvel escolhidos.
Também não há base para afirmar que toda família com renda de R$ 2.500 a R$ 6.500 só consegue comprar sem vaga. Uma alternativa sem vaga e com preço menor pode reduzir o valor a completar, mas isso depende da proposta concreta. Poupança disponível, FGTS utilizável, benefícios confirmados e composição de renda admitida podem mudar o resultado. Leia também a diferença entre crédito aprovado e imóvel aprovado.
Quanto essa escolha acrescenta ao orçamento?
Separe o custo em três momentos: compra, financiamento e vida no imóvel. Isso evita decidir apenas pela diferença do preço anunciado.
| Momento | Valores a comparar |
|---|---|
| Na compra | Preço total, entrada, parcelas antes das chaves, despesas de aquisição e itens que precisarão ser instalados. |
| No financiamento | Valor financiado, prazo, prestações, seguros, encargos, CET e total previsto a pagar nas propostas. |
| Depois da mudança | Condomínio, tributos aplicáveis, manutenção e eventuais gastos externos que a escolha pode reduzir. |
O Banco Central orienta observar o Custo Efetivo Total (CET), que reúne juros e outros encargos da operação. Se a diferença de preço for financiada, peça duas simulações na mesma data, com premissas comparáveis. O acréscimo na prestação depende das condições da operação; não é apenas a diferença de preço dividida pelo número de meses.
Para aprofundar, veja como comparar propostas pelo CET. A análise do banco e as condições efetivamente contratadas continuam sendo próprias de cada operação.
Confira estes pontos antes de decidir a compra
Use as perguntas abaixo para organizar suas anotações sobre as propostas A e B. Marque o que ainda não foi confirmado: essa informação ajuda a identificar a próxima pergunta antes de decidir.
| Conferência | O que registrar para A e B |
|---|---|
| Mesma referência | Data da tabela, validade, disponibilidade e condição de pagamento. |
| Unidade identificada | Empreendimento, torre, andar, final, posição e previsão de entrega. |
| Área e planta | Área informada, conceito utilizado, inclusão do terraço e medidas dos ambientes. |
| Vaga e suíte | Tipo e condições da vaga; número de banheiros; acabamentos previstos no memorial. |
| Lazer e condomínio | Itens entregues, regras de uso, orçamento e despesas por unidade. |
| Categoria | HIS/HMP/R2V aplicável à unidade e requisitos que precisam ser atendidos. |
| Crédito e entrada | Valor de financiamento confirmado para aquela operação; FGTS utilizável; subsídio confirmado; recursos próprios, datas de pagamento e custos de aquisição separados. |
| Diferença de preço | Preço de B menos preço de A; para o percentual, divida a diferença pelo preço de A e multiplique por 100. |
| Decisão pessoal | O que será usado, com que frequência, quanto acrescenta ao orçamento e o que ainda precisa de comprovação. |
Se a comparação envolver bairros diferentes, complete a análise com o guia de como comparar endereços em São Paulo. Um diferencial dentro do condomínio pode ter peso diferente conforme o deslocamento e os serviços disponíveis no entorno.
Escolha com os números completos
Antes de reservar uma unidade, confirme o preço total, o financiamento possível para aquela operação, o valor que precisará completar e as datas de pagamento. O preço por m² ajuda a comparar tamanhos; a entrada e as despesas mensais mostram o esforço financeiro da compra.
Depois de encontrar opções compatíveis com seu orçamento, compare os espaços e equipamentos que você realmente pretende usar. Uma escolha viável também precisa atender à sua rotina.
Próxima leitura: Vaga, varanda, suíte e piscina: quando vale pagar mais pelo apartamento? — veja como avaliar os benefícios de cada diferencial.
Fontes e referências
Consulta em . Tabelas comerciais são referências históricas de preços pedidos, não preços comprovados de transações.
- CRECISP — Revista especial do 3º ECAM, março/2026, páginas 8–9 e 12–13: seleção de comparativos, referência por m² e fatores de ajuste.
- CAIXA — financiamento de imóveis e perguntas frequentes para novos financiamentos: capacidade de pagamento, entrada, análise e avaliação. Datas de atualização não identificadas nas páginas.
- Procon-SP — imóvel na planta: áreas, plantas, memorial e contrato. Data da seção não identificada.
- Banco Central — cuidados na contratação de crédito: CET. Atualizado em 31/01/2023.
- Prefeitura de São Paulo — classificação de usos: categorias municipais. Data de publicação não identificada.
- Tabelas de projetos Cury: tabelas à vista de outubro/2026, página 3 de cada documento, fornecidas à redação. Validades e limitações identificadas junto ao quadro. Consultar tabelas de projetos Cury no Na Varanda com Prisma.
- Cury — book Mérito Vila Mascote, julho/2024, páginas 32 e 33, fornecido à redação. Referência do book no Drive. Plantas humanizadas, com decoração ilustrativa.
- Material de apoio “Renda x Financiamento”, atualizado em 08/05/2026, páginas 1–2 e 4, fornecido à redação. Utilizado como exemplo histórico identificado; não é apresentado como regra bancária atual.