Categoria: Compra e planejamento

  • Boleto do financiamento CAIXA: como emitir a segunda via e conferir antes de pagar

    Boleto do financiamento CAIXA: como emitir a segunda via e conferir antes de pagar

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 03/11/2026.

    Ilustração editorial com celular e checklist de beneficiário, valor e vencimento, acompanhados das etapas emitir, conferir e guardar.
    Ilustração editorial original do Moradia Fácil São Paulo. Não reproduz a tela de um aplicativo bancário.

    Para emitir a segunda via da prestação do financiamento habitacional, comece pelo Habitação Digital da CAIXA ou pelo App Habitação CAIXA. Depois, confira a cobrança e os dados apresentados pelo seu banco antes de confirmar o pagamento.

    Esse cuidado pode virar uma rotina simples: localizar a prestação certa, conferir quem receberá o dinheiro e guardar o comprovante. O roteiro abaixo usa os canais nacionais da CAIXA e também atende quem financiou um imóvel em São Paulo.

    O caminho em três etapas
    1. Emita pelo canal oficial, escolhendo a cobrança do seu contrato.
    2. Confira beneficiário, valor e vencimento na tela de pagamento.
    3. Guarde o comprovante e acompanhe o registro do pagamento no contrato.

    Onde emitir a segunda via

    Pelo site Habitação Digital

    1. Abra a página oficial de acesso do cliente.
    2. Localize “Acesso rápido” e selecione “Acesse aqui”. Na consulta feita para este guia, essa opção permite obter a linha digitável da prestação.
    3. Preencha o número do contrato e o CPF do titular somente na página oficial do banco. A tela pública solicita esses dois dados.
    4. Antes de usar a linha digitável, confira a prestação à qual ela se refere. Para consultar outros serviços do financiamento, a página inicial também oferece “Meu financiamento” → “Ver contrato”.

    Caminho conferido na tela pública do Habitação Digital em 3 de novembro de 2026. Os nomes e a organização dos menus podem mudar.

    Pelo App Habitação CAIXA

    Acesse a página oficial do aplicativo para encontrar os links das lojas Android e iPhone. Entre com seu Login CAIXA e consulte as prestações do contrato. A instituição informa que o aplicativo permite emitir o boleto ou copiar seu código de barras.

    Se houver mais de um contrato, confira qual está selecionado. Procure a prestação que deseja pagar e compare a referência com seu controle do mês. As opções disponíveis dependem da situação apresentada no seu contrato.

    O Moradia Fácil não emite boletos e não precisa receber seu CPF, número de contrato, senha ou documento para explicar esse caminho.

    Outros canais oficiais

    A CAIXA também relaciona App CAIXA, Internet Banking, CAIXA Tem e atendimento por telefone ou WhatsApp entre as alternativas. Consulte a seção “Prestação” da página de serviços habitacionais para verificar o canal adequado. Se preferir atendimento, obtenha o contato nessa página.

    Checklist: o que conferir antes de pagar

    O Banco Central orienta comparar o boleto com as informações retornadas pelo banco no momento do pagamento. É nessa tela que aparecem o beneficiário e o valor da operação. O logotipo no arquivo, sozinho, não substitui essa conferência. Veja a orientação do Banco Central.

    Uma conferência para cada pagamento
    ConferirComo fazer na prática
    OrigemObtenha a cobrança no site ou aplicativo oficial. Se recebeu um arquivo por mensagem, consulte também seu contrato no canal da CAIXA.
    Contrato e prestaçãoCompare a identificação do contrato e o mês ou número da prestação com o que você pretende pagar.
    BeneficiárioNa tela de confirmação do pagamento, leia o nome ou razão social e o CPF/CNPJ de quem receberá. Se não corresponder à cobrança esperada, confirme com a CAIXA antes de continuar.
    Valor e vencimentoCompare o documento recém-emitido com a tela do seu banco. Se houve atraso ou alteração de valor, verifique a composição no canal oficial.
    Pagamento anteriorOlhe seu extrato e seus comprovantes. Se há débito automático ou agendamento, esclareça a situação antes de fazer outro pagamento da mesma prestação.
    ComprovanteApós pagar, salve o comprovante de pagamento efetivado. Guarde-o separado de um simples agendamento e acompanhe a situação da prestação.

    Checklist de organização elaborado pelo Moradia Fácil a partir das orientações da CAIXA sobre segurança de boletos e do Banco Central. Em caso de divergência, interrompa a confirmação e consulte o banco pelo canal oficial.

    Boleto vencido, novo vencimento e débito automático

    A página de serviços da CAIXA informa que o boleto da prestação é gerado com vencimento para o próprio dia. Por isso, emita quando for pagar e confira a data exibida. Se deixou para outra data, consulte novamente a cobrança no banco.

    Para uma prestação atrasada, obtenha o valor atualizado no canal oficial. Não altere o arquivo ou a linha digitável por conta própria. Se a cobrança não aparecer, o total não estiver claro ou houver dúvida sobre quais parcelas estão incluídas, peça esclarecimento à CAIXA.

    Quem usa débito automático deve conferir o lançamento no extrato. Se não souber se o débito ocorreu ou ainda será feito, confirme a situação com o banco antes de pagar também por boleto. Emitir um documento não informa, por si só, se uma cobrança anterior já foi paga.

    Exemplo fictício de organização

    Você anotou “prestação de novembro” no orçamento e encontrou um boleto salvo no celular. Antes de usá-lo, abra o contrato no canal oficial e confirme a referência e o valor. Se o extrato já mostrar o pagamento daquela prestação, consulte o banco para esclarecer qualquer cobrança que continue aparecendo.

    Prestação da CAIXA e parcela da construtora são cobranças diferentes

    Quem comprou na planta pode ter compromissos com destinatários distintos. Antes de procurar uma segunda via, identifique quem cobra e a qual contrato o pagamento pertence:

    Ter financiamento pela CAIXA não transforma todas as despesas da compra em uma única cobrança bancária. Organizar cada compromisso por destinatário, referência e vencimento ajuda a acompanhar o orçamento.

    Dúvidas rápidas

    Preciso imprimir o boleto?

    Para pagar por um aplicativo bancário que aceite a linha digitável, você pode usar o código disponibilizado pelo canal oficial. A CAIXA informa que seu aplicativo habitacional oferece a cópia desse código. Confira os dados antes da confirmação, mesmo sem imprimir.

    E se eu já tiver pago, mas a prestação ainda aparecer?

    Localize o comprovante de pagamento efetivado e procure a CAIXA para verificar o registro no contrato. Evite pagar novamente apenas porque a cobrança continua visível. Este guia não fixa prazo de baixa: confirme o tratamento do seu pagamento com o banco.

    Paguei e suspeito que o boleto era falso. O que faço?

    O Banco Central orienta entrar em contato com sua instituição o mais rápido possível e registrar um boletim de ocorrência. Guarde o boleto e o comprovante para relatar o caso. Consulte as orientações oficiais para quem já efetuou o pagamento. A recuperação do valor depende da apuração; não é automática.

    Próxima leitura

    Se o imóvel está em construção, veja como organizar os pagamentos da evolução de obra da CAIXA e planejar os compromissos que podem coincidir no mesmo mês.

    Fontes e referências

    Consulta em 3 de novembro de 2026. Os caminhos públicos foram conferidos sem acessar contrato pessoal ou emitir boleto de cliente.

  • Vaga, varanda, suíte e piscina: quando vale pagar mais pelo apartamento?

    Vaga, varanda, suíte e piscina: quando vale pagar mais pelo apartamento?

    Responsável editorial: Alvaro Amaro dos Santos · Apuração e fontes consultadas em 02/11/2026.

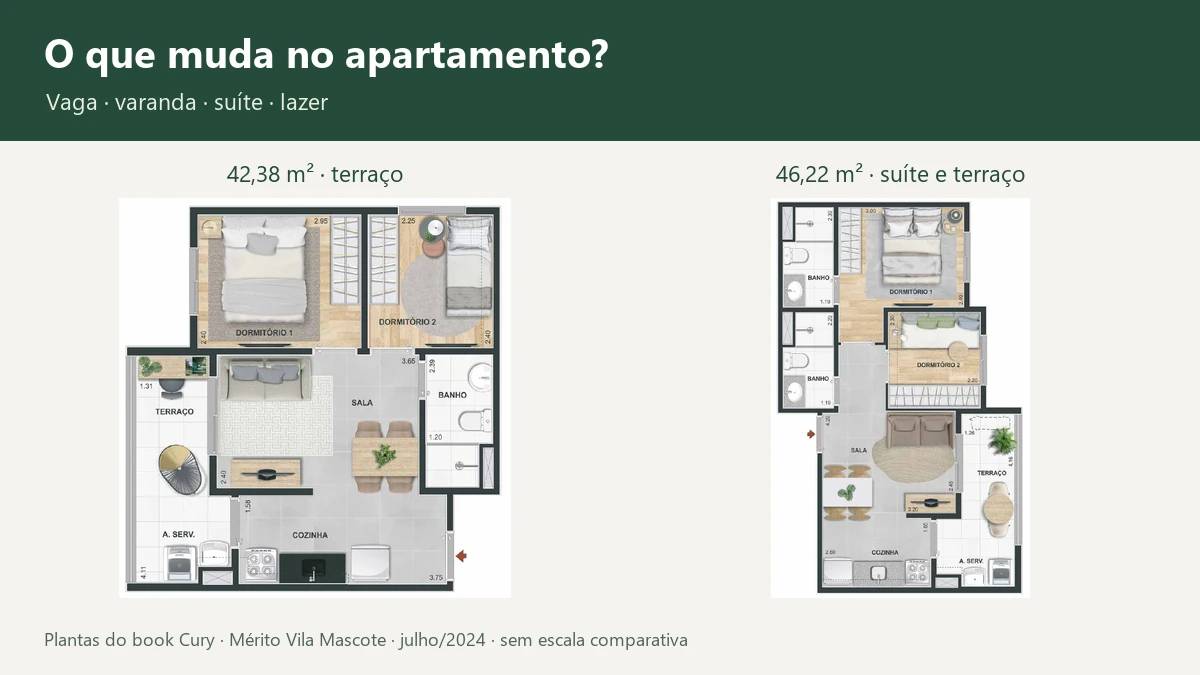
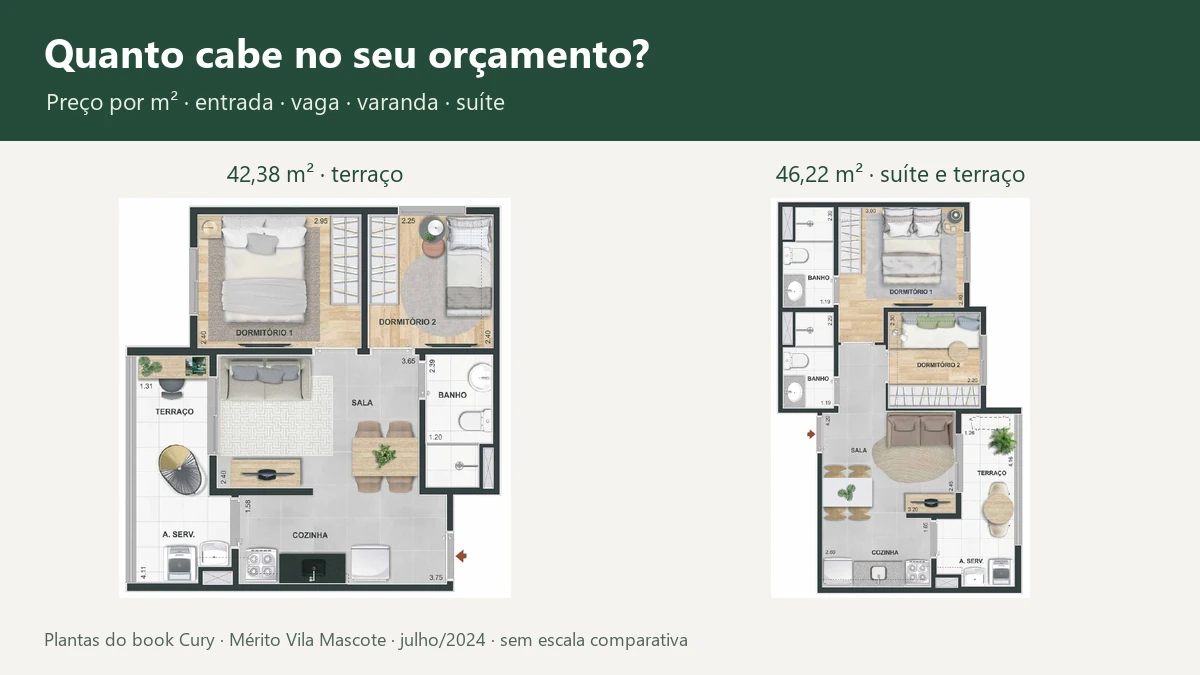
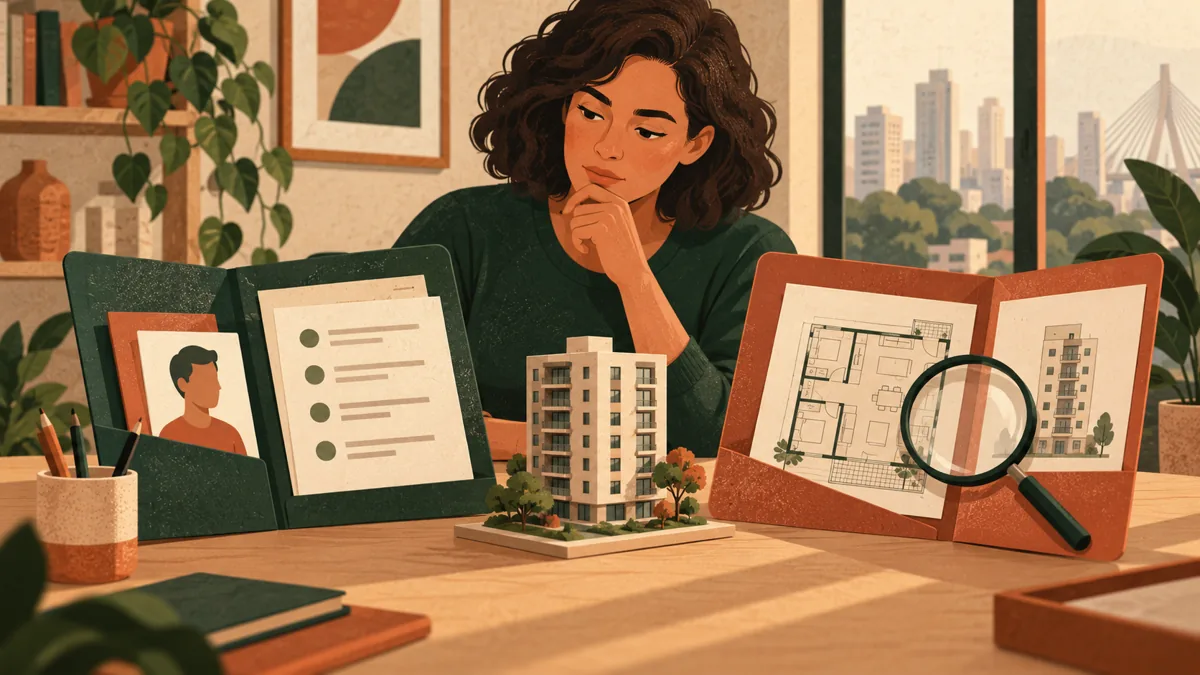
    Composição com duas plantas do Mérito Vila Mascote: 42,38 m² com terraço e 46,22 m² com suíte e terraço.
    Composição editorial com plantas do book Cury — Mérito Vila Mascote, julho/2024. As imagens são humanizadas, a decoração é ilustrativa e as plantas não estão em escala comparativa. Nenhum ambiente foi recriado.

    Uma vaga pode facilitar a chegada em casa. Uma varanda pode virar o lugar do café. Uma suíte pode dar mais privacidade à família. E uma piscina pode fazer parte do lazer de quem prefere aproveitar o condomínio. Esses benefícios têm valor para a rotina, mas quando vale pagar mais por eles?

    A decisão fica mais clara quando você identifica o que vai usar, o que está incluído na compra e quais despesas continuarão depois da mudança. O mesmo diferencial pode ser prioridade para uma família e ter pouco uso para outra.

    Comece pelo uso: imagine sua rotina nos ambientes, confira o que será entregue e avalie o custo total. Ter mais itens não significa automaticamente ter o apartamento mais adequado para você.

    O que o preço adicional realmente inclui?

    Varanda, suíte e lazer geralmente fazem parte da configuração da unidade ou do empreendimento. Mesmo quando há opção de vaga, confirme se existe contratação separada e qual é o direito oferecido. Nem sempre esses itens podem ser acrescentados ou retirados como opcionais de um produto.

    A Revista CRECISP, especial de março/2026, ressalta a necessidade de considerar características como área, localização, andar e conservação ao comparar imóveis. Se o apartamento com suíte também tem vaga, maior metragem e outro acabamento, a diferença de preço reúne todo esse conjunto.

    Para separar preço total, valor por m², financiamento e entrada, use o guia complementar Como comparar apartamentos: preço por m², entrada e diferenciais. Aqui, a análise se concentra no que cada característica oferece à vida na moradia.

    Vaga de garagem: quanto ela facilita a sua rotina?

    Para quem usa o carro diariamente, ter onde estacionar pode poupar deslocamentos e facilitar compras, embarque de crianças e a rotina de pessoas com mobilidade reduzida. Para quem não tem veículo, outros espaços podem ter prioridade.

    Confira a descrição da vaga: carro ou moto, dimensões, cobertura, acesso e posição definida ou sistema de uso. Peça a documentação que esclareça se há matrícula própria, vínculo com a unidade ou direito de uso. Observe manobra, circulação e distância até o elevador.

    Se estiver considerando um apartamento sem vaga, pesquise uma alternativa real de estacionamento perto de casa, seus horários e seu custo. Se escolher a vaga incluída na compra, confira o efeito sobre o preço total e os recursos que precisará completar. Não atribua toda a diferença entre apartamentos à garagem quando os andares ou outras características também mudarem.

    Dividir um suposto preço da vaga pelo aluguel mensal de estacionamento, sozinho, não demonstra quando a compra “se paga”. As condições de financiamento, despesas e alternativas podem mudar.

    Varanda: dois anúncios de 42 m² podem oferecer espaços diferentes

    Antes de colocar lado a lado um apartamento de 42 m² sem varanda e outro de 42 m² com varanda, confira se a área anunciada inclui o terraço e se os dois anúncios usam o mesmo conceito de área. Se a varanda fizer parte dos 42 m², essa área não deve ser tratada como um acréscimo por fora da metragem.

    O Procon-SP orienta conferir plantas, áreas e metragem, além do memorial descritivo e das condições do contrato. Peça a planta cotada e o quadro de áreas da unidade; o número arredondado do anúncio é apenas o começo da comparação.

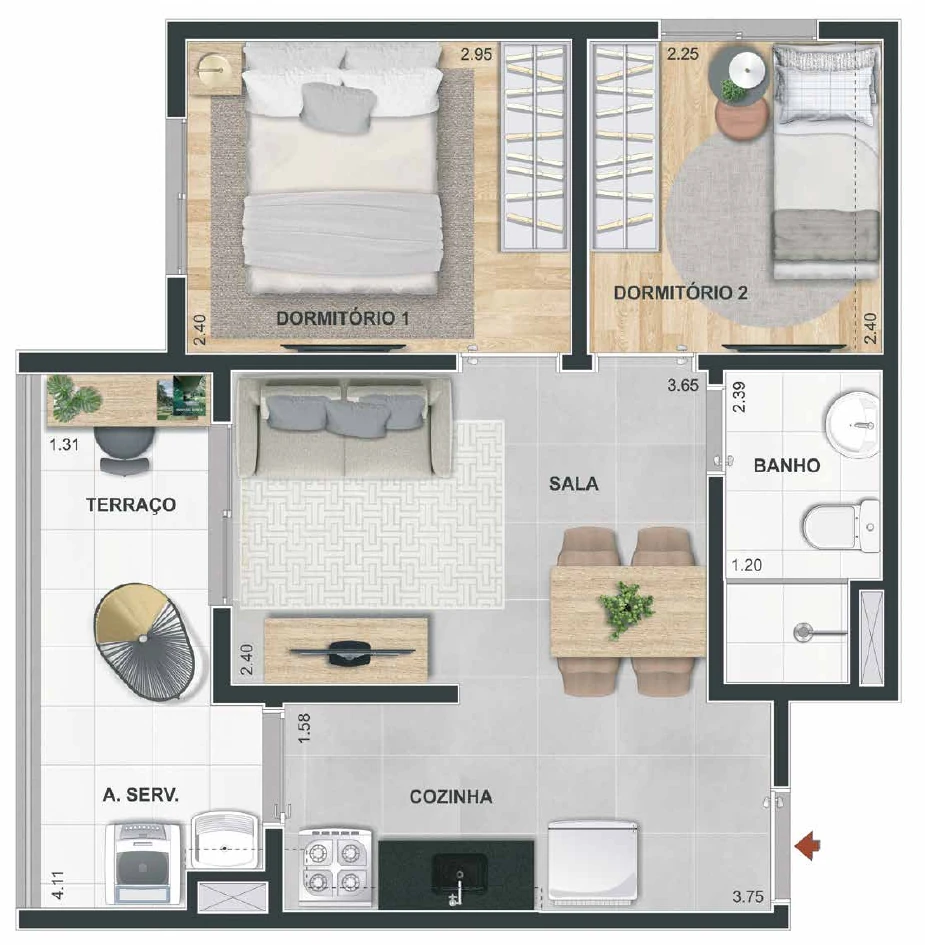
    Planta humanizada de 42,38 m² do Mérito Vila Mascote, com dois dormitórios, banheiro social, terraço e área de serviço.
    Planta de 42,38 m² com terraço. Fonte: Cury, book Mérito Vila Mascote, julho/2024, página 32, fornecido à redação. Decoração e mobiliário ilustrativos. A planta mostra a distribuição dos ambientes; não estabelece, sozinha, a correspondência com cada final da tabela de preços.

    Na imagem, o terraço aparece junto da sala e da área de serviço. Para decidir se esse espaço atende à sua rotina, observe largura, acesso, espaço para móveis e a convivência entre lazer e tarefas domésticas. Confira também ventilação, iluminação e a posição da unidade na implantação.

    Não basta comparar metros quadrados: imagine o uso. Uma pessoa pode preferir mais área interna; outra pode dar prioridade a um espaço aberto. A escolha ganha clareza quando a planta é analisada com os móveis e hábitos de quem vai morar.

    Nos documentos selecionados para este guia, não foi confirmado um par equivalente de exatamente 42 m² com e sem varanda. Por isso, não há um valor isolado de sacada atribuído a esse exemplo.

    Suíte: avalie privacidade e o apartamento inteiro

    A suíte oferece acesso ao banheiro pelo dormitório. Quando também existe banheiro social, duas pessoas podem usar banheiros diferentes, e visitas não precisam entrar no quarto para utilizá-lo. Esse conforto pode fazer diferença para casais, famílias e pessoas com horários distintos.

    Observe, porém, o espaço ocupado pelos banheiros e pela circulação, as medidas dos quartos e o número total de banheiros. Se a opção com suíte tiver mais área, vaga e outros acabamentos, o preço adicional reúne várias diferenças.

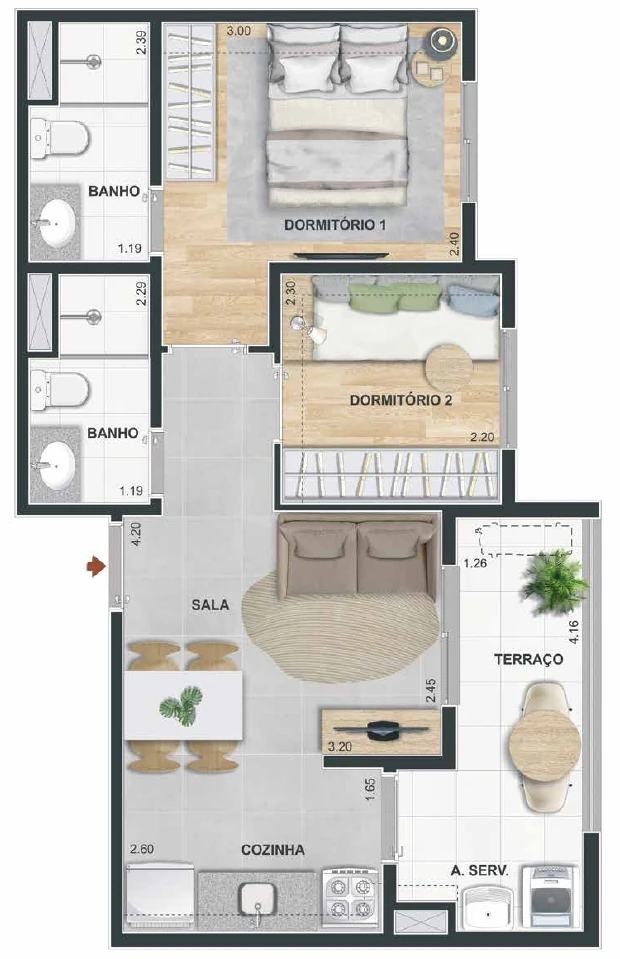
    Planta humanizada de 46,22 m² do Mérito Vila Mascote, com dois dormitórios, uma suíte, banheiro social e terraço.
    Planta de 46,22 m² com suíte e terraço. Fonte: Cury, book Mérito Vila Mascote, julho/2024, página 33, fornecido à redação. Decoração e mobiliário ilustrativos. Confira a planta contratual e o memorial da unidade.

    As duas plantas mostradas neste guia têm 3,84 m² de diferença na área informada pelo book. Essa diferença pertence ao conjunto da planta: não representa a área da suíte nem prova o preço de um banheiro adicional.

    O mesmo book também associa determinados acabamentos e equipamentos às unidades com suíte. Como o material é de julho de 2024 e contém condições comerciais específicas, confirme no memorial e na proposta atual o que está incluído. O memorial descritivo discrimina materiais e equipamentos da compra.

    Piscina e lazer: considere o uso e o custo de manter

    A piscina pode oferecer lazer perto de casa, especialmente para quem pretende utilizá-la com frequência. Para avaliar esse benefício, veja dimensões, horários e regras de uso, além do conjunto de áreas comuns oferecido.

    Na compra, a piscina integra o empreendimento. Depois da mudança, seu funcionamento envolve limpeza, tratamento da água, energia, equipamentos e manutenção. Peça o orçamento condominial previsto ou, em condomínio em funcionamento, os demonstrativos disponíveis.

    Compare a despesa total da unidade, o número de apartamentos que participam do rateio, os serviços contratados e a previsão de manutenção. Uma estimativa de condomínio apresentada durante as vendas deve ser identificada como estimativa, com sua data e as premissas utilizadas.

    Comparar dois prédios, um com piscina e outro sem, pode ajudar a escolher onde morar. Mas localização, tamanho do terreno, quantidade de unidades, portaria e outros equipamentos também mudam. Sem dados que separem esses fatores, não é possível afirmar que toda a diferença no preço ou no condomínio corresponde à piscina.

    Um quadro para definir suas prioridades

    Para cada item, anote a frequência de uso esperada, quem da família será beneficiado e o que ainda precisa ser confirmado. Use as plantas, o memorial e a visita como apoio.

    Compare o uso que você fará com o custo que assumirá
    DiferencialO que pode trazer à rotinaO que conferir
    VagaChegada em casa, compras e uso frequente do veículo.Tipo de vaga, manobra, direito de uso e custo das alternativas na região.
    VarandaEspaço aberto e possibilidade de usos que façam sentido para a família.Medidas, ligação com sala e serviço e quanto da área total está no terraço.
    SuítePrivacidade e acesso ao banheiro pelo quarto.Número total de banheiros, tamanho dos dormitórios e circulação.
    Piscina e lazerAtividades dentro do condomínio.Frequência de uso, regras, orçamento condominial e manutenção.

    Se dois apartamentos tiverem o mesmo diferencial, compare sua qualidade de uso: uma vaga com manobra difícil, uma varanda estreita ou uma suíte que reduz muito o espaço do quarto podem atender de maneiras diferentes à sua rotina. Verifique as medidas e condições concretas, sem concluir apenas pelo nome do item no anúncio.

    O custo também continua depois das chaves. Considere condomínio, manutenção e instalações que ficarão por sua conta. Para organizar os valores de compra, entrada e financiamento, consulte o guia de comparação pelo orçamento.

    Quando vale pagar mais?

    O acréscimo fica mais fácil de avaliar quando você consegue responder: vou usar esse benefício, sei o que está incluído e consigo absorver o custo inicial e as despesas recorrentes. Também vale verificar se a escolha mantém espaço no orçamento para os demais gastos da moradia.

    Não existe um percentual que torne qualquer vaga, varanda, suíte ou piscina uma boa compra para todas as pessoas. Os documentos mostram o que será adquirido; a comparação de propostas mostra o custo; sua rotina ajuda a definir a prioridade. A revenda futura não deve ser tratada como garantia de recuperar o valor adicional.

    Na visita, leve o checklist para visitar um apartamento e confira os espaços pessoalmente.

    Próxima leitura: Como comparar apartamentos: preço por m², entrada e diferenciais — veja como transformar a escolha em um planejamento de compra.

    Fontes e referências

    Consulta em . Este guia não atribui preços universais aos diferenciais nem constitui avaliação individual de um imóvel.

  • Como comparar apartamentos: preço por m², entrada e diferenciais

    Como comparar apartamentos: preço por m², entrada e diferenciais

    Responsável editorial: Alvaro Amaro dos Santos · Apuração e fontes consultadas em 02/11/2026.

    Composição com duas plantas do Mérito Vila Mascote: 42,38 m² com terraço e 46,22 m² com suíte e terraço.
    Composição editorial com plantas do book Cury — Mérito Vila Mascote, julho/2024. As imagens são humanizadas, a decoração é ilustrativa e as plantas não estão em escala comparativa. Nenhum ambiente foi recriado.

    Uma varanda, uma vaga, uma suíte ou uma piscina podem melhorar a rotina. Na hora de comprar, porém, a pergunta precisa ir além do preço desses diferenciais: quanto o banco poderá financiar e quanto será necessário completar para pagar o apartamento?

    Para quem tem renda familiar entre R$ 2.500 e R$ 6.500, olhar apenas a parcela ou o valor por metro quadrado pode deixar uma parte importante da conta escondida. Um apartamento com m² mais barato pode custar mais no total e exigir uma entrada maior.

    Compare três números juntos: preço total do imóvel, valor por m² e recursos necessários além do financiamento. Depois, avalie os diferenciais e os gastos de morar naquele condomínio.

    Dá para comparar apartamentos de tamanhos diferentes pelo m²?

    Sim. Dividir o preço pela área cria uma referência comum. A Revista CRECISP, especial de março de 2026, página 13, apresenta o preço por m² como base de comparação entre imóveis de diferentes tamanhos e características. A publicação também ressalta que uma avaliação exige considerar diferenças de área, localização, andar e conservação.

    Neste guia, a divisão ajuda a organizar o orçamento de compra. Ela não transforma apartamentos diferentes em equivalentes nem determina, sozinha, se o preço cobrado é justo. A comparação abaixo não é um laudo de avaliação e não aplica fatores técnicos de ajuste.

    Preço por m² = preço total ÷ área informada

    Exemplo da tabela: R$ 370.542,25 ÷ 42 m² = aproximadamente R$ 8.822,43/m².

    Use a mesma condição de pagamento e confira qual área está sendo informada. Área privativa, área total e área útil não são medidas intercambiáveis. Para comparar unidades com terraço, confirme se ele já integra a metragem. Se a vaga está incluída no preço, a divisão reflete esse pacote; não isola o custo da garagem.

    De 32 a 52 m²: veja preço total e preço por m² juntos

    Selecionamos grupos de unidades identificados em tabelas comerciais de projetos Cury fornecidas à redação. Os exemplos de 32 a 46 m² pertencem ao mesmo empreendimento. A opção próxima de 52 m² tem 52,31 m² e pertence a outro empreendimento. Não arredondamos essa área para fazer a conta.

    Preços pedidos nas tabelas de outubro/2026 — referências históricas
    Área da tabelaPreço total à vistaValor por m²O que a descrição informa
    32 m²R$ 274.811,73R$ 8.587,87/m²Dois dormitórios · HIS1. Vaga e terraço não indicados nesta linha.
    35 m²R$ 316.753,86R$ 9.050,11/m²Dois dormitórios · HIS2. Vaga e terraço não indicados nesta linha.
    37 m²R$ 346.636,30R$ 9.368,55/m²Dois dormitórios e terraço · HIS2. Sem vaga indicada.
    42 m²R$ 370.542,25R$ 8.822,43/m²Dois dormitórios e terraço · HIS2. Sem vaga indicada.
    42 m²R$ 383.636,74R$ 9.134,21/m²Dois dormitórios, terraço e vaga de carro · HIS2.
    46 m²R$ 532.986,22R$ 11.586,66/m²Dois dormitórios, suíte, terraço e vaga de carro · R2V.
    52,31 m²R$ 745.535,38R$ 14.252,25/m²Dois dormitórios, suíte, terraço e vaga de carro · R2V. Outro empreendimento.

    O que a comparação revela: a opção de 37 m² custa R$ 346.636,30, ou R$ 9.368,55/m². A de 42 m² sem vaga indicada custa R$ 370.542,25, ou R$ 8.822,43/m². A maior tem m² mais barato, mas exige R$ 23.905,95 a mais no preço total. É essa diferença que precisa encontrar espaço no financiamento ou nos recursos da compra.

    O valor de 52,31 m² é de outro projeto: localização, padrão, andar e composição do produto também mudam. As categorias HIS1, HIS2 e R2V das linhas são informações dos documentos, e não indicação de que qualquer comprador pode adquirir todas as opções. O quadro organiza alternativas de orçamento, sem atribuir toda a diferença à metragem ou aos adicionais.

    Quais grupos de unidades foram usados?
    • 32 m² — R$ 274.811,73: Torre 01, final 07, 1º ao 22º andar.
    • 35 m² — R$ 316.753,86: Torre 01, final 20, 1º ao 23º andar.
    • 37 m² — R$ 346.636,30: Torre 01, finais 03, 04, 05 e 11, 1º ao 23º andar.
    • 42 m² — R$ 370.542,25: Torre 01, finais 09 e 10, 1º ao 14º andar e unidade 1510.
    • 42 m² — R$ 383.636,74: Torre 01, finais 09 e 10, 18º ao 19º andar e unidade 2010.
    • 46 m² — R$ 532.986,22: Torre 01, final 13, 1º ao 23º andar.
    • 52,31 m² — R$ 745.535,38: Torre B, final 06, 1º ao 24º andar.

    Fonte dos valores: tabelas de projetos Cury de outubro/2026, página 3 de cada documento, fornecidas à redação e impressas em 12/10/2026. A tabela das opções de 32 a 46 m² era válida de 07/10 a 02/11/2026; a da opção de 52,31 m², de 07/10 a 01/11/2026. Os grupos escolhidos de 32 a 46 m² tinham quantidade zero; o grupo de 52,31 m² indicava duas unidades naquela impressão. São referências históricas, sem confirmação de estoque ou oferta vigente. Para pesquisar as informações comerciais disponíveis hoje, consulte Tabelas de projetos Cury no Na Varanda com Prisma, site externo. Os preços e o estoque da página podem ser diferentes dos exemplos históricos deste artigo. Usamos a área da tabela comercial, sem substituí-la pela área de uma planta cuja correspondência com o final não esteja comprovada.

    Entrada: quanto precisa vir de fora do financiamento?

    Entrada é a parte do preço do imóvel que precisa ser paga fora do financiamento bancário. Ela pode ser paga de uma vez ou em parcelas combinadas com o vendedor ou a construtora. O uso de FGTS e de subsídio, quando permitido e confirmado na operação, pode reduzir o valor que você precisa desembolsar com recursos próprios. Registro, tributos e outras despesas da compra devem ser calculados à parte.

    O preço de compra não é o valor que o banco necessariamente emprestará. A CAIXA distingue o valor do imóvel, a entrada e o financiamento. A análise da operação e a avaliação do imóvel também participam dessa definição. Por isso, não conte com um percentual anunciado como se fosse uma aprovação individual.

    Entrada a pagar com recursos próprios = preço de compra − financiamento − FGTS utilizável − subsídio confirmado

    Use apenas valores efetivamente aceitos na mesma operação, sem contar o mesmo benefício duas vezes. Benefício ainda não confirmado fica fora da conta. Custos de aquisição e reserva para a mudança entram em um orçamento separado.

    Para enxergar o efeito do preço, suponha um financiamento de R$ 220 mil, sem FGTS nem subsídio na conta. É uma hipótese aritmética, sem vínculo com uma renda específica ou promessa de enquadramento. Cada imóvel precisaria de sua própria análise; não estamos supondo que todos possam ser financiados pela mesma linha. A conta também supõe que o preço da tabela seja aceito nessa compra financiada, condição que precisa ser confirmada na proposta.

    Exemplo didático de entrada: financiamento de R$ 220 mil, sem FGTS nem subsídio
    OpçãoPreço da tabelaEntrada
    32 m²R$ 274.811,73R$ 54.811,73
    35 m²R$ 316.753,86R$ 96.753,86
    37 m²R$ 346.636,30R$ 126.636,30
    42 m²R$ 370.542,25R$ 150.542,25
    42 m² · vaga de carroR$ 383.636,74R$ 163.636,74
    46 m²R$ 532.986,22R$ 312.986,22
    52,31 m²R$ 745.535,38R$ 525.535,38

    Se o crédito continuar igual, cada real a mais no preço terá de ser coberto por outra fonte. No par de 42 m², os R$ 13.094,49 de diferença aumentariam a entrada de R$ 150.542,25 para R$ 163.636,74. A diferença não é exclusivamente da vaga, porque os andares também mudam.

    O que é o Ato e como ele entra na entrada?

    Ato é o sinal pago na assinatura do contrato de compra e venda. Ele pode ser apenas a primeira parte da entrada. Confira no contrato o valor, o vencimento e como esse pagamento será abatido do preço. O Procon-SP orienta conferir o sinal e a forma de pagamento no contrato.

    Exemplo fictício: se a entrada combinada for de R$ 30 mil e o Ato de R$ 3 mil fizer parte dela, ainda restarão R$ 27 mil de entrada, antes de eventuais correções. Nesse exemplo, o Ato não é somado novamente aos R$ 30 mil.

    Confira todas as etapas: Ato, parcelas durante a obra, intermediárias, pagamento nas chaves e correções previstas. Parcelar a entrada com a construtora organiza os vencimentos, mas não reduz automaticamente o total devido. Compare os meses em que aluguel, parcelas da entrada e encargos da obra podem coincidir.

    Separe ainda registro, tributos aplicáveis, avaliação bancária, mudança e instalações. Veja o guia de custos da compra de um imóvel em São Paulo e, para a fase de construção, como planejar os pagamentos da evolução de obra.

    Renda de R$ 2.500 a R$ 6.500: o que muda na compra?

    A CAIXA informa que a prestação pode chegar a 30% da renda familiar bruta. Como referência aritmética, 30% de R$ 2.500 são R$ 750; de R$ 4.500, R$ 1.350; e de R$ 6.500, R$ 1.950. Esses números não são prestações aprovadas nem recomendação de comprometer todo esse limite.

    Para transformar uma prestação em valor financiável, entram prazo, taxa, sistema de amortização, seguros, perfil analisado e condições da linha. Ter a mesma renda não garante receber o mesmo crédito. O orçamento doméstico também precisa absorver condomínio, transporte, alimentação e outras despesas.

    O que uma tabela de renda ajuda a enxergar

    O material de apoio recebido pela redação, atualizado em 08/05/2026, apresenta uma simulação para pessoa de 30 anos. Na parte do Minha Casa Minha Vida, há prazo de 420 meses e colunas com e sem redutor. O recorte abaixo usa a coluna “com redutor” apenas para demonstrar a diferença entre preço e crédito naquele material.

    Leitura histórica do material de apoio de 08/05/2026
    Renda mensalValor usado em “avaliação”Financiamento da coluna “com redutor”Diferença antes de FGTS e subsídio
    R$ 2.500,00R$ 275.000,00R$ 151.626,30R$ 123.373,70
    R$ 4.500,00R$ 275.000,00R$ 213.084,48R$ 61.915,52
    R$ 6.500,00R$ 400.000,00R$ 273.717,23R$ 126.282,77

    São exemplos históricos do documento fornecido, não uma tabela oficial de aprovação vigente. Os critérios do redutor e todos os dados da operação precisam ser confirmados. A coluna “avaliação” foi reproduzida como referência do material; não prova uma avaliação bancária individual. A operação de R$ 6.500 usa imóvel de R$ 400 mil, enquanto as outras usam R$ 275 mil: a diferença de entrada também reflete essa mudança. Os valores de subsídio não foram descontados e o recorte não reproduz as associações gráficas do PDF entre faixas do programa e HIS/HMP.

    O mesmo documento apresenta SBPE em seção separada, com outros prazos e condições. Não se deve transportar sua taxa ou seu valor financiável para o Minha Casa Minha Vida. Para decidir hoje, obtenha uma simulação atual da instituição para o comprador e o imóvel escolhidos.

    Também não há base para afirmar que toda família com renda de R$ 2.500 a R$ 6.500 só consegue comprar sem vaga. Uma alternativa sem vaga e com preço menor pode reduzir o valor a completar, mas isso depende da proposta concreta. Poupança disponível, FGTS utilizável, benefícios confirmados e composição de renda admitida podem mudar o resultado. Leia também a diferença entre crédito aprovado e imóvel aprovado.

    Quanto essa escolha acrescenta ao orçamento?

    Separe o custo em três momentos: compra, financiamento e vida no imóvel. Isso evita decidir apenas pela diferença do preço anunciado.

    O que colocar na conta
    MomentoValores a comparar
    Na compraPreço total, entrada, parcelas antes das chaves, despesas de aquisição e itens que precisarão ser instalados.
    No financiamentoValor financiado, prazo, prestações, seguros, encargos, CET e total previsto a pagar nas propostas.
    Depois da mudançaCondomínio, tributos aplicáveis, manutenção e eventuais gastos externos que a escolha pode reduzir.

    O Banco Central orienta observar o Custo Efetivo Total (CET), que reúne juros e outros encargos da operação. Se a diferença de preço for financiada, peça duas simulações na mesma data, com premissas comparáveis. O acréscimo na prestação depende das condições da operação; não é apenas a diferença de preço dividida pelo número de meses.

    Para aprofundar, veja como comparar propostas pelo CET. A análise do banco e as condições efetivamente contratadas continuam sendo próprias de cada operação.

    Confira estes pontos antes de decidir a compra

    Use as perguntas abaixo para organizar suas anotações sobre as propostas A e B. Marque o que ainda não foi confirmado: essa informação ajuda a identificar a próxima pergunta antes de decidir.

    Leve estas perguntas à comparação
    ConferênciaO que registrar para A e B
    Mesma referênciaData da tabela, validade, disponibilidade e condição de pagamento.
    Unidade identificadaEmpreendimento, torre, andar, final, posição e previsão de entrega.
    Área e plantaÁrea informada, conceito utilizado, inclusão do terraço e medidas dos ambientes.
    Vaga e suíteTipo e condições da vaga; número de banheiros; acabamentos previstos no memorial.
    Lazer e condomínioItens entregues, regras de uso, orçamento e despesas por unidade.
    CategoriaHIS/HMP/R2V aplicável à unidade e requisitos que precisam ser atendidos.
    Crédito e entradaValor de financiamento confirmado para aquela operação; FGTS utilizável; subsídio confirmado; recursos próprios, datas de pagamento e custos de aquisição separados.
    Diferença de preçoPreço de B menos preço de A; para o percentual, divida a diferença pelo preço de A e multiplique por 100.
    Decisão pessoalO que será usado, com que frequência, quanto acrescenta ao orçamento e o que ainda precisa de comprovação.

    Se a comparação envolver bairros diferentes, complete a análise com o guia de como comparar endereços em São Paulo. Um diferencial dentro do condomínio pode ter peso diferente conforme o deslocamento e os serviços disponíveis no entorno.

    Escolha com os números completos

    Antes de reservar uma unidade, confirme o preço total, o financiamento possível para aquela operação, o valor que precisará completar e as datas de pagamento. O preço por m² ajuda a comparar tamanhos; a entrada e as despesas mensais mostram o esforço financeiro da compra.

    Depois de encontrar opções compatíveis com seu orçamento, compare os espaços e equipamentos que você realmente pretende usar. Uma escolha viável também precisa atender à sua rotina.

    Próxima leitura: Vaga, varanda, suíte e piscina: quando vale pagar mais pelo apartamento? — veja como avaliar os benefícios de cada diferencial.

    Fontes e referências

    Consulta em . Tabelas comerciais são referências históricas de preços pedidos, não preços comprovados de transações.

  • Vistoria do apartamento novo: o que conferir antes de receber as chaves

    Vistoria do apartamento novo: o que conferir antes de receber as chaves

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 02/11/2026.

    Ilustração de apartamento vazio e iluminado, com prancheta, lápis e chave em primeiro plano e prédios ao fundo.
    Ilustração original gerada por inteligência artificial. A cena é fictícia e não representa um empreendimento ou uma vistoria real.

    A vistoria do apartamento novo fica mais organizada quando você chega com os documentos da unidade, percorre os ambientes na mesma sequência e registra o que precisa de esclarecimento. A ideia é entender o que está sendo entregue e combinar os próximos passos com informações claras.

    Este guia ajuda o comprador a preparar a visita e acompanhar pendências. A conferência pessoal não substitui uma vistoria técnica realizada por profissional habilitado.

    Para levar no dia: memorial descritivo, documentos da compra, celular carregado e uma lista de conferência. Para trazer de volta: cópia do registro da visita, itens não verificados e encaminhamento das pendências.

    1. Prepare os documentos e confirme as condições da visita

    Separe contrato, aditivos, planta e memorial descritivo da sua unidade. Se houve escolha de acabamento ou alteração contratada, leve também o registro dessa opção. O Procon-SP, nas orientações sobre imóvel na planta, destaca que o memorial descreve materiais e equipamentos e integra o contrato de compra e venda.

    Use esses documentos para conferir a entrega. O apartamento decorado pode ter móveis, iluminação e acabamentos que não fazem parte da compra; confirme cada item nos documentos e na oferta aplicável à sua unidade.

    Antes do agendamento, peça à equipe responsável que esclareça:

    • Quanto tempo está reservado e quem acompanhará a visita.
    • Como informar a presença de acompanhante ou profissional contratado.
    • Se água e energia estarão disponíveis e quais demonstrações poderão ser feitas.
    • Como receber uma cópia do relatório e registrar os itens que precisarem de retorno.

    Ter essas respostas antes ajuda a usar bem o horário. Se alguma condição impedir a conferência, anote o motivo e solicite orientação para completar aquela etapa.

    2. Diferencie observação do comprador e avaliação técnica

    Você pode observar acabamentos, comparar itens com o memorial e anotar dúvidas. Já a avaliação de conformidade, o diagnóstico de falhas e a elaboração de laudo exigem conhecimento e responsabilidade profissionais. O Crea-SP reforçou essa distinção ao divulgar uma cartilha de recebimento de imóveis em 24 de março de 2026.

    Se contratar um engenheiro ou arquiteto, confirme registro, atribuições para o serviço, escopo, preço, documento que será entregue e ART ou RRT correspondente. A cartilha do Ibape-SP, com apoio do Confea e do Crea-SP, trata desses registros na estrutura do laudo.

    Uma diferença visual merece esclarecimento, mas sua avaliação técnica pode depender de medições e tolerâncias. Registre o que viu sem tentar diagnosticar a causa por conta própria.

    3. Percorra o apartamento por ambientes

    Comece pela entrada e siga uma ordem, por exemplo: sala, quartos, banheiro, cozinha e área de serviço. Em cada ambiente, compare o que foi previsto, observe a condição encontrada e registre eventuais dúvidas.

    Roteiro de observação do comprador
    Grupo O que observar
    Paredes, piso e teto Acabamentos previstos, manchas, marcas de umidade, trincas visíveis e peças danificadas.
    Portas e janelas Vidros, fechaduras e abertura e fechamento, sem forçar mecanismos ou se projetar para fora.
    Banheiro e cozinha Louças, bancadas, metais e sinais visíveis de vazamento. Peça demonstração de torneiras e descarga se o uso estiver liberado.
    Pontos elétricos Posição e acabamento das tomadas e interruptores e identificação dos circuitos. Solicite demonstração segura à equipe.
    Área de serviço e varanda Itens previstos, acabamentos acessíveis e condições visíveis de ralos e guarda-corpos, sem testes de carga.
    Itens da entrega Quantidade e identificação de chaves e controles, quando entregues, e acesso ao manual e ao atendimento.

    A CAIXA reúne orientações de observação no programa De Olho na Qualidade. A página também contém condições de programas habitacionais específicos; elas não devem ser aplicadas automaticamente a toda compra.

    Não abra componentes elétricos, mexa em instalações de gás ou improvise testes com água. Peça que a equipe ou o profissional responsável indique o procedimento adequado. Se não houver condição de verificar algo com segurança, registre a limitação.

    4. Use quatro situações para organizar suas anotações

    Este é um método de organização proposto pelo Moradia Fácil, não uma classificação técnica de aprovação:

    • Observado sem apontamento: você conferiu aquele item e não identificou algo a registrar naquele momento.
    • Precisa de esclarecimento: há uma dúvida sobre a entrega ou o documento de referência.
    • Pendência registrada: a situação foi descrita e encaminhada para resposta.
    • Não verificado: faltou acesso, condição de uso ou informação. Anote o motivo e como completar a conferência.

    “Não verificado” não significa “sem problema”. Por exemplo, uma torneira sem abastecimento não deve aparecer como testada no seu controle.

    5. Registre cada pendência com um próximo passo

    Uma anotação útil permite localizar o item e entender qual resposta falta. Fotografe uma visão do ambiente e um detalhe, quando permitido, evitando documentos e pessoas sem necessidade. Guarde as imagens com nomes fáceis de relacionar ao registro.

    Exemplo inteiramente fictício

    Durante a visita, o comprador percebe que a porta do quarto raspa ao fechar. Ele registra a situação, pede conferência à equipe e guarda o protocolo. O exemplo abaixo não representa cliente, obra ou prazo real de construtora.

    Modelo de acompanhamento
    Item e referência Porta do quarto; memorial, seção de esquadrias.
    Condição observada A folha raspa ao fechar. Foto de referência: Q01.
    Data da solicitação Dia da vistoria, registrado no relatório.
    Encaminhamento Pedido de conferência enviado ao atendimento da construtora.
    Protocolo e recebimento EXEMPLO-01; confirmação guardada com o relatório.
    Prazo informado Aguardando resposta por escrito; não presumir uma data.
    Nova conferência A agendar após o retorno; registrar o resultado e a data.

    Use a mesma lógica para uma informação ainda não confirmada: descreva a dúvida, a quem foi encaminhada e quando você voltará a acompanhar. Isso evita depender apenas de uma conversa no local.

    Baixar checklist e ficha de pendências — PDF, 2 páginas

    O material é para seu controle pessoal e não precisa ser enviado ao Moradia Fácil. Não é laudo, termo de recebimento nem formulário oficial de construtora ou banco.

    6. Leia o registro antes de assinar

    Confira o que o documento declara: visita realizada, apontamentos, recebimento de chaves ou outra etapa. Peça que os itens observados e as limitações da visita estejam descritos, corrija informações que não correspondam ao ocorrido e solicite uma cópia.

    Se houver pendência, peça o procedimento de atendimento e o retorno previsto. A decisão sobre receber a unidade em determinada condição exige avaliar o caso; este checklist não estabelece uma regra automática para aceitar ou recusar as chaves.

    A assinatura de um registro não elimina, por si só, a garantia legal. O Código de Defesa do Consumidor, artigos 24 a 26, protege a garantia legal e diferencia a contagem do prazo para problemas aparentes e ocultos. Se surgir um problema depois, registre-o e procure orientação sem adiar; o prazo aplicável depende da situação e do pedido.

    Se o atendimento não resolver a questão, os canais do Procon-SP orientam sobre documentos para apresentar uma reclamação. Em situações que exijam decisão técnica ou jurídica, procure o profissional adequado.

    7. Organize a transição para a mudança

    Guarde relatório, fotos, protocolos e respostas na mesma pasta. Quando a equipe informar a conclusão de uma pendência, combine a nova conferência e registre o resultado antes de encerrar o item no seu controle.

    Peça o Manual do Proprietário e consulte as orientações de uso e manutenção. A cartilha de recebimento, na seção sobre o manual, destaca a importância desses cuidados após a entrega.

    Confirme separadamente a disponibilidade das chaves, as condições para a mudança e as informações sobre cobranças. Não use apenas a data da vistoria para montar seu orçamento de transição. Para organizar essa conversa, veja nosso guia sobre evolução de obra e planejamento financeiro.

    Próxima leitura: se ainda existem valores do contrato da construtora a acompanhar, veja como entender o INCC no imóvel na planta e confira a regra aplicável ao seu contrato.

    Fontes e data de consulta

    Apuração em 2 de novembro de 2026. Fontes oficiais e institucionais citadas junto às orientações:

  • INCC na compra do imóvel: como acompanhar o reajuste e planejar os pagamentos

    INCC na compra do imóvel: como acompanhar o reajuste e planejar os pagamentos

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 01/11/2026.

    Ilustração de calendário, contrato sem dados pessoais, materiais de construção e maquete de um prédio em obras.
    Ilustração original gerada por inteligência artificial. A cena é fictícia e não representa um contrato ou empreendimento real.

    Para acompanhar o INCC na compra de um imóvel, comece pela cláusula de reajuste: confira a versão do índice, o valor que será corrigido e os meses usados no cálculo. O percentual divulgado na notícia pode ser diferente da referência prevista para o seu pagamento.

    Com essas informações, você consegue organizar as parcelas da incorporadora junto dos outros compromissos da compra e pedir uma explicação objetiva quando o boleto vier diferente da estimativa.

    INCC: últimos resultados conferidos

    Última conferência editorial: 1º de novembro de 2026. Quadro com atualização editorial, sem conexão automática com as fontes. O INCC tem divulgação mensal; não é uma cotação que muda em tempo real. Confira a referência indicada em cada linha.

    Variações nacionais nas versões M e DI
    Versão Referência No mês Em 12 meses Fonte
    INCC-M Outubro/2026 0,35% 6,75% FGV · 27/10/2026
    INCC-DI Setembro/2026 0,22% 6,64% Ministério da Fazenda, com dados FGV

    O calendário da FGV consultado nesta data prevê a divulgação do INCC-DI de outubro para 09/11/2026 e do INCC-M de novembro para 25/11/2026. Consulte o calendário oficial atualizado; essas datas são previsões de divulgação.

    Para conferir uma nova publicação, abra os resultados do INCC-M na FGV ou a série INCC-DI/FGV no Secovi-SP. Os meses das duas versões podem ser diferentes. Não use uma versão para preencher a ausência da outra.

    O que o INCC mede?

    O Índice Nacional de Custo da Construção, calculado pela FGV, acompanha preços de materiais, equipamentos, serviços e mão de obra da construção residencial. A pesquisa abrange sete capitais, incluindo São Paulo. O número nacional não mede a valorização do seu apartamento nem o percentual de avanço de uma obra. Veja a metodologia do INCC na FGV.

    INCC-M, INCC-DI e INCC-10: qual consultar?

    Consulte a versão escrita no contrato. Segundo a FGV IBRE, as janelas de coleta são diferentes:

    • INCC-M: do dia 21 do mês anterior ao dia 20 do mês de referência.
    • INCC-DI: do primeiro ao último dia do mês de referência.
    • INCC-10: do dia 11 do mês anterior ao dia 10 do mês de referência.

    Ter “INCC” no nome não torna os resultados intercambiáveis. Se a cláusula estiver incompleta ou houver diferença entre o contrato e o quadro-resumo, peça a identificação da série e o esclarecimento por escrito antes de fazer a conta.

    Checklist: encontre a regra antes de calcular

    Use o contrato e o demonstrativo da sua operação
    O que anotar Pergunta para conferir
    Versão e instituição O documento identifica INCC-M, INCC-DI ou INCC-10 da FGV?
    Base de cálculo Quais parcelas ou qual saldo entram na correção? Qual é o valor-base?
    Mês-base e referência final Quais números-índice ou variações entram no período?
    Defasagem Há uso de mês anterior, N−2 ou outro intervalo expressamente definido?
    Periodicidade e mudança de fase Quando ocorre o reajuste? O que o instrumento prevê após o Habite-se?
    Demais componentes Há juros ou outros itens? Estão separados da correção monetária?
    Conferência da cobrança Qual a memória de cálculo, a regra de arredondamento e o canal para esclarecer diferenças?

    Leia o instrumento principal junto com o quadro-resumo e os anexos aplicáveis. Uma condição encontrada em outro contrato não confirma como a sua cobrança deve ser feita. O guia de documentos para financiar um imóvel ajuda a organizar o conjunto.

    O que significa N−2?

    Exemplo fictício de calendário: se a cláusula usar o segundo mês anterior ao vencimento, uma parcela de dezembro terá outubro como referência. Isso explica a defasagem, mas ainda não calcula a parcela: também é preciso identificar o mês-base inicial, a versão do índice e o período acumulado previsto.

    Confira separadamente o evento que encerra uma regra ou inicia outra. Se houver previsão relacionada ao Habite-se, verifique sua data e as condições das parcelas restantes. Não substitua automaticamente essa data pela entrega das chaves, nem copie índices ou juros de outro empreendimento.

    Exemplo fictício: como a correção se acumula

    Imagine uma base de R$ 10.000 e duas variações hipotéticas, de 0,40% e 0,30%. O exemplo considera somente correção monetária, sem pagamentos no intervalo, juros, tarifas ou outras alterações. Esses percentuais não são uma previsão do INCC.

    1. No primeiro mês: R$ 10.000 × 1,004 = R$ 10.040.
    2. No segundo mês: R$ 10.040 × 1,003 = R$ 10.070,12.

    A diferença é de R$ 70,12, ou 0,7012% no período. Os fatores são multiplicados; somar os percentuais arredondados pode gerar outro resultado. Essa conta ensina o mecanismo, mas os meses, a base e o arredondamento da cobrança precisam seguir a regra aplicável à operação.

    Quando o demonstrativo utiliza números-índice, peça os valores inicial e final da mesma série e a fórmula adotada. Não trate o número-índice como percentual. Também não aplique o acumulado de 12 meses a um intervalo menor apenas porque ele aparece em destaque no quadro.

    Como levar isso para o orçamento

    1. Monte o calendário completo: parcelas mensais, intermediárias e pagamentos previstos até a mudança.
    2. Separe o confirmado da estimativa: registre a data de cada projeção e atualize quando receber o demonstrativo.
    3. Teste uma margem possível: simule valores maiores que o atual para avaliar sua capacidade, deixando claro que é um cenário de planejamento.
    4. Considere os pagamentos simultâneos: aluguel, despesas essenciais e encargos do banco, quando houver.
    5. Peça esclarecimento cedo: diante de uma diferença, solicite base, meses, índice e memória de cálculo antes do vencimento.

    Você pode guardar essas informações em um caderno ou arquivo particular. O Moradia Fácil não solicita CPF, extrato ou contrato para usar este checklist. O planejador de custo da moradia ajuda a organizar despesas recorrentes; mantenha também seu calendário da compra.

    INCC e evolução de obra são a mesma cobrança?

    Identifique quem recebe cada pagamento. A correção de parcelas da incorporadora e os encargos do financiamento bancário são itens que precisam ser conferidos separadamente. A CAIXA orienta consultar as condições do contrato para identificar encargos e indexadores. Não some a mesma cobrança duas vezes no orçamento.

    Próxima leitura: veja como estimar e planejar a evolução de obra na CAIXA, com exemplos fictícios de encargos e formação de reserva.

    Fontes e data de consulta

    Consulta em 1º de novembro de 2026. As fontes estão vinculadas às informações acima. Exemplos de valores e calendários são fictícios; nenhum dado de cliente foi reproduzido.

  • Evolução de obra na CAIXA: como estimar e planejar os pagamentos

    Evolução de obra na CAIXA: como estimar e planejar os pagamentos

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 01/11/2026.

    Ilustração de um prédio em construção ao lado de um calendário, calculadora e envelopes para organizar o orçamento.
    Ilustração original gerada por inteligência artificial. A cena é fictícia e não representa um empreendimento ou documento bancário real.

    Comprar um apartamento em construção envolve organizar os pagamentos até a mudança. A chamada evolução de obra faz parte desse planejamento: conhecer sua composição ajuda a estimar os próximos meses e a separar o dinheiro com antecedência.

    Um caminho prático é reunir os dados do contrato, pedir à CAIXA uma projeção atualizada e escolher uma quantia mensal que caiba no orçamento. Quando a cobrança ficar abaixo dessa quantia, a diferença pode formar uma reserva para os meses seguintes.

    O que você paga durante a construção?

    “Evolução de obra” é uma expressão usada para os encargos do financiamento durante a construção. O valor está relacionado aos recursos já liberados e às condições do contrato. Pode incluir juros, atualização monetária, seguros e tarifa de administração, conforme a operação.

    A cartilha da CAIXA sobre a fase de obras, páginas 9 e 10, explica a relação entre liberações, saldo e encargos. Por isso, o percentual físico da construção, sozinho, não determina o débito do mês.

    Essa etapa tem composição diferente da fase de amortização, em que a prestação também paga parte da dívida. Confira com o banco os critérios e a previsão de mudança de fase do seu contrato. As perguntas frequentes da CAIXA ajudam a identificar os componentes da prestação e lembram que os encargos acessórios variam conforme o financiamento.

    No seu orçamento, mantenha identificadas as parcelas pagas diretamente à incorporadora. Elas têm calendário próprio e não devem ser confundidas com o encargo cobrado pelo banco.

    Onde encontrar os dados para o planejamento no contrato

    Os nomes e a numeração das cláusulas variam. Procure estes assuntos no seu instrumento e leve as dúvidas ao atendimento da CAIXA, sem depender apenas do resumo da simulação:

    Roteiro de leitura do contrato
    Trecho a localizar Pergunta prática
    Quadro de condições financeiras Quais são o valor financiado, a taxa, os prazos e o vencimento?
    Encargos durante a construção Quais juros, atualização, seguros e tarifas compõem a cobrança nessa fase?
    Atualização do saldo devedor Qual é o indexador e como são tratados a data de cálculo e os dias do período?
    Passagem para amortização Qual evento formal muda a fase e qual será a composição da prestação?

    A CAIXA explica que os encargos acessórios e as formas de atualização variam conforme a contratação. MIP se refere a morte e invalidez permanente; DFI, a danos físicos ao imóvel. Confira quais coberturas e cobranças se aplicam a cada fase, sem transportar a composição de um contrato para outro.

    Se houver parcelas diretas à incorporadora corrigidas por INCC, anote separadamente a versão do índice, o mês de referência e a regra prevista no contrato de compra. Essa correção não deve ser confundida com o indexador do financiamento bancário. A FGV explica as versões do INCC e seus períodos de coleta.

    Para conferir versão, mês-base e defasagem, leia o guia de INCC na compra do imóvel, com quadro dos últimos resultados e exemplo fictício de correção.

    Exemplo fictício de calendário: se o seu contrato adotar a referência N−2, uma parcela com vencimento em dezembro usará o índice de outubro. O mês-base inicial também precisa ser conferido na cláusula; esse exemplo não calcula o valor da parcela nem define uma regra para todos os contratos. Confira ainda se o Habite-se muda o índice, os juros ou a forma de atualização das parcelas que restarem com a incorporadora.

    Se um resumo, uma planilha e uma cláusula apresentarem informações diferentes, peça a memória de cálculo e o esclarecimento por escrito. Para planejar, registre o que já está confirmado e mantenha a diferença como pendência até a resposta.

    Primeiro, peça quatro informações para montar a estimativa

    1. Saldo usado no cálculo: qual valor já foi liberado e qual saldo atualizado será considerado na cobrança?
    2. Taxa e período: qual taxa de juros se aplica e a quantos dias o encargo se refere? Peça a taxa mensal correspondente, identificando se a taxa apresentada é nominal ou efetiva.
    3. Outros componentes: quais valores entram como atualização monetária, seguros e tarifa, quando previstos?
    4. Próximos meses: com o cronograma atual, qual é a projeção dos encargos e quando ela foi preparada?

    Você pode pedir assim: “Quero organizar meu orçamento até o fim da obra. Poderiam me informar o saldo usado no cálculo, a composição do próximo encargo e uma projeção dos pagamentos, com as premissas utilizadas?”

    Anote o que é valor já apurado e o que é estimativa. Isso permite planejar e depois substituir a previsão pelo valor informado pelo banco.

    Como fazer uma conta inicial para entender os valores

    Para visualizar os juros de um mês inteiro, uma conta simplificada é:

    Juros estimados = saldo considerado no cálculo × taxa mensal

    Depois, considere os demais componentes informados para a operação. Atualização monetária e quantidade de dias precisam ser tratadas conforme o contrato, sem somar a mesma cobrança duas vezes.

    Peça ao banco a taxa mensal aplicável: dividir uma taxa anual efetiva por 12 não é a conversão correta. A estimativa ajuda a entender a cobrança; o demonstrativo e a memória de cálculo da CAIXA permitem conferir o valor apurado.

    Exemplo fictício de estimativa

    Considere uma taxa hipotética de 0,6% ao mês e R$ 50 de outros encargos em cada cenário. Para simplificar, o exemplo considera um mês inteiro, nenhuma atualização monetária e nenhuma outra cobrança. Os números não representam taxas, tarifas ou ofertas da CAIXA.

    Três saldos hipotéticos, com as mesmas premissas
    Saldo considerado Juros a 0,6% Total com R$ 50 adicionais
    R$ 50.000 R$ 300 R$ 350
    R$ 100.000 R$ 600 R$ 650
    R$ 150.000 R$ 900 R$ 950

    No primeiro cenário, a conta é R$ 50.000 × 0,006 = R$ 300 de juros; somados os R$ 50 hipotéticos, o total é R$ 350. Os três cenários mostram o efeito do saldo sobre o cálculo. Não são uma previsão de quando cada valor será cobrado.

    Para transformar essa ideia em um planejamento do seu contrato, use a projeção do banco. Não trate o valor da futura prestação, nem um percentual dela, como teto garantido para a evolução de obra.

    Separe uma quantia mensal e guarde a diferença

    Com a projeção em mãos, confira quanto cabe separar todos os meses depois das despesas essenciais, das demais dívidas e dos pagamentos previstos à incorporadora. Inclua aluguel durante a construção, se houver, e parcelas intermediárias que já estejam contratadas.

    Uma possibilidade é escolher uma quantia que comporte os encargos projetados e uma folga compatível com sua renda. Nos meses de cobrança menor, guarde a diferença para a própria fase de obras. Essa quantia precisa ser revista quando a projeção ou o orçamento mudar.

    Exemplo fictício de reserva mês a mês

    Uma família verificou suas despesas e consegue separar R$ 1.000 por mês para essa finalidade. Em três meses imaginários, as cobranças foram:

    R$ 1.000 separados mensalmente neste exemplo
    Mês Cobrança fictícia Valor guardado
    1 R$ 350 R$ 650
    2 R$ 650 R$ 350
    3 R$ 950 R$ 50

    Ao final, a família guardou R$ 1.050, sem considerar rendimentos. O dinheiro veio da diferença entre a quantia separada e as cobranças. É uma reserva própria, não um desconto concedido pela CAIXA.

    Se uma nova projeção indicar que os pagamentos passarão da quantia mensal disponível, calcule por quantos meses a reserva cobriria a diferença e reveja o orçamento antes. O valor de R$ 1.000 é apenas didático; cada família precisa encontrar uma quantia possível.

    Faça uma conferência curta a cada mês

    A página de serviços habitacionais da CAIXA informa que o App Habitação CAIXA, o App CAIXA e o Internet Banking permitem acompanhar dados do empreendimento, medições, evolução da obra e a situação dos cinco últimos encargos.

    • Antes do vencimento: consulte o valor informado e confirme a forma de pagamento do contrato.
    • Depois do pagamento: registre o valor efetivamente pago e a quantia que permaneceu na reserva.
    • Com nova medição ou liberação: atualize a projeção dos meses seguintes com as informações do banco.
    • Se houver diferença a esclarecer: peça a composição do encargo e guarde a resposta ou o protocolo.

    Se o cronograma de entrega mudar, peça também a atualização da previsão de encargos e a explicação de como a alteração será tratada no seu contrato. Assim, o orçamento acompanha a informação mais recente.

    Você pode manter essas anotações em um caderno ou arquivo particular. O Moradia Fácil não solicita extratos, CPF ou contratos para usar este roteiro.

    Próxima leitura: organize todos os pagamentos da moradia

    O planejador de custo da moradia ajuda a visualizar despesas recorrentes. Mantenha à parte o calendário de entrada, parcelas intermediárias e mudança. Para entender os custos apresentados na contratação, leia também como comparar o CET do financiamento.

    Fontes e data de consulta

    Fontes consultadas em 1º de novembro de 2026. Os exemplos deste guia são fictícios e não foram extraídos de contratos de clientes.

    Revisão de conteúdo em 01/11/2026. Fontes adicionais conferidas nesta revisão: FGV — versões do INCC; CAIXA — composição de encargos.

  • FGTS na compra do imóvel: como o saque-aniversário e a antecipação afetam o saldo disponível

    FGTS na compra do imóvel: como o saque-aniversário e a antecipação afetam o saldo disponível

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 01/11/2026.

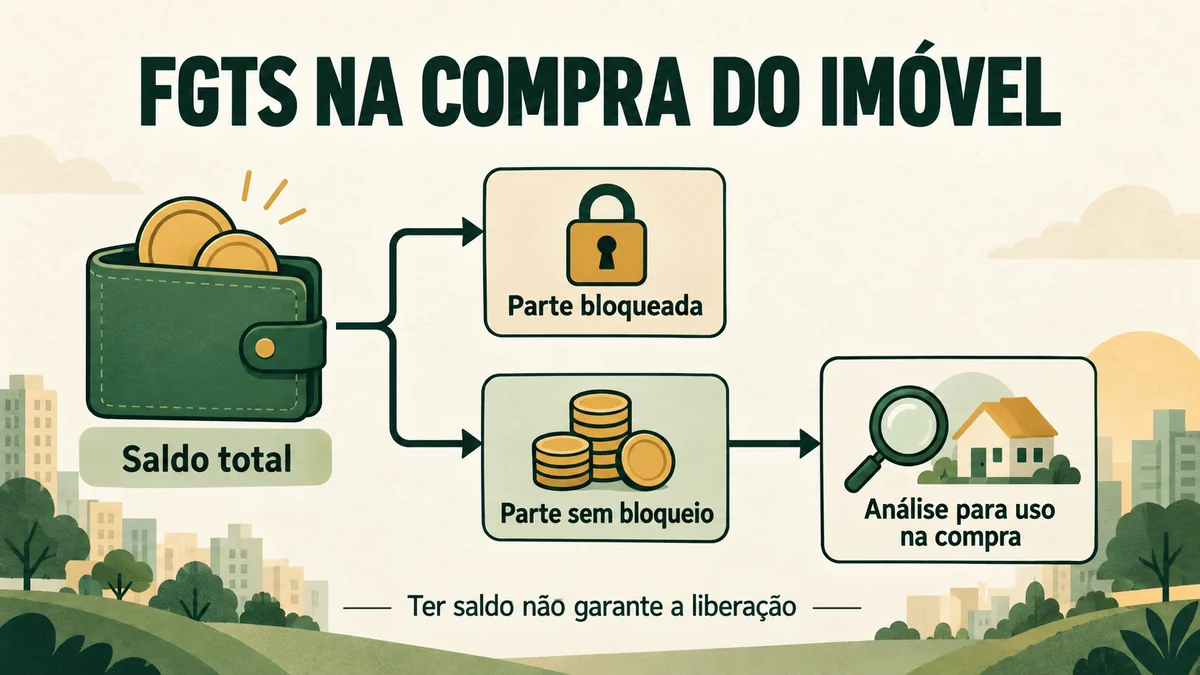
    Diagrama: o saldo total do FGTS pode conter uma parte bloqueada; a parte sem bloqueio ainda passa por análise para uso na compra do imóvel.
    Ilustração original gerada por inteligência artificial. O diagrama é conceitual e não reproduz o aplicativo FGTS.

    Optar pelo saque-aniversário não impede, por si só, o uso do FGTS para moradia. Já contratar um empréstimo de antecipação pode bloquear parte do saldo. Por isso, o valor total que aparece na conta não deve ser tratado automaticamente como dinheiro disponível para a entrada.

    Antes de assumir um compromisso de compra, separe três informações: quanto existe na conta, quanto está bloqueado e quanto poderá ser utilizado naquela operação. Este guia ajuda a organizar essa conferência, sem calcular ou prometer a aprovação de crédito.

    Saque-aniversário e antecipação são coisas diferentes

    O saque-aniversário permite retirar uma parcela do FGTS anualmente. A antecipação é um empréstimo: a instituição adianta um valor e recebe, como garantia, direitos sobre saques futuros. Essa distinção consta na explicação oficial do FGTS sobre as duas modalidades.

    A Lei 8.036/1990, artigos 20, 20-A e 20-D mantém hipóteses de movimentação para moradia na sistemática do saque-aniversário. Quando há garantia de antecipação, porém, as movimentações devem respeitar o bloqueio. Escolher uma modalidade de saque não equivale a ter um empréstimo contratado.

    O que cada situação exige conferir
    Situação Atenção na compra
    Adesão ao saque-aniversário, sem antecipação Conferir o saldo remanescente e os requisitos do uso habitacional. A adesão não representa, sozinha, um empréstimo.
    Saque anual já recebido Não contar novamente como saldo da conta o dinheiro que já saiu dela.
    Empréstimo de antecipação contratado Identificar a garantia bloqueada e pedir análise da parcela que permanece sem bloqueio.

    Por que o valor bloqueado pode ser maior que o empréstimo?

    O bloqueio não corresponde necessariamente ao valor recebido em dinheiro. Ele considera a base de saldo necessária para gerar os saques anuais dados em garantia. A CAIXA explica esse mecanismo e seu possível impacto no financiamento habitacional.

    Na prática, não faça a conta “saldo do FGTS menos o valor que peguei emprestado”. Peça a identificação do bloqueio efetivo. Se houver mais de um contrato ou mais de uma conta vinculada, leve essa informação ao atendimento para esclarecer o que está comprometido.

    Exemplo fictício: R$ 30 mil de saldo não significam R$ 30 mil de entrada

    Exemplo inteiramente fictício, apenas para organização do orçamento. Imagine que uma compradora recebeu a seguinte informação sobre suas contas:

    • Saldo total: R$ 30.000.
    • Parcela bloqueada como garantia: R$ 18.000.
    • Diferença sem esse bloqueio: R$ 12.000.

    A subtração é R$ 30.000 − R$ 18.000 = R$ 12.000. Isso mostra o erro de reservar os R$ 30 mil inteiros para a entrada. Também não confirma que os R$ 12 mil serão liberados: ainda é necessário analisar o comprador, o imóvel e a operação.

    O bloqueio de R$ 18 mil foi uma premissa inventada para o exemplo; não é uma fórmula de cálculo nem uma simulação de empréstimo.

    Ao montar seu planejamento, deixe o FGTS como “valor a confirmar” até receber a análise correspondente. Reserve separadamente os demais custos da compra do imóvel, sem presumir que todos poderão ser pagos com esse saldo.

    Ter saldo sem bloqueio é suficiente?

    Não. O uso do FGTS na moradia própria depende de enquadramento e é intermediado por agentes financeiros ou administradoras de consórcio, conforme a modalidade.

    Entre os requisitos do trabalhador na aquisição estão o mínimo de três anos sob o regime do FGTS, somando períodos consecutivos ou não, e a verificação de financiamento ativo no SFH e de outro imóvel residencial em condições impeditivas. Também precisam ser conferidos a localização, a destinação para moradia e os requisitos do imóvel. Situações envolvendo cônjuges, companheiros ou direitos sobre outro imóvel exigem análise específica.

    Essa é uma orientação para preparar perguntas, não a lista completa de enquadramento. A confirmação deve considerar a documentação e as regras vigentes na contratação.

    Checklist antes de contar com o FGTS na entrada

    Use este roteiro com a instituição que fará a operação. Guarde as respostas para sua organização; não é necessário enviar extratos ou documentos pessoais ao Moradia Fácil.

    1. Atualize a consulta. Registre a data e confira o saldo das contas vinculadas pelo aplicativo oficial FGTS.
    2. Identifique a modalidade de saque. Verifique se há apenas adesão ao saque-aniversário ou também antecipação contratada.
    3. Peça o detalhamento dos bloqueios. Qual valor está comprometido, por qual motivo e com qual instituição? Não deduza isso apenas do valor recebido no empréstimo.
    4. Confirme o enquadramento habitacional. Pergunte quais requisitos do comprador, do imóvel e da operação ainda precisam de comprovação.
    5. Peça o valor aceito para aquela compra. Diferencie saldo consultado, estimativa e valor efetivamente aprovado para utilização.
    6. Registre prazos e pendências. Anote a data da solicitação, o prazo ou validade informado, a confirmação de recebimento e o que falta resolver.
    7. Reconfira antes do compromisso financeiro. Verifique se houve saque, novo bloqueio ou alteração entre a primeira consulta e a contratação.

    Para organizar a documentação sem repetir o trabalho, veja o checklist de documentos do comprador, vendedor e imóvel.

    Quitar a antecipação libera o saldo na hora?

    Não trate o desbloqueio como imediato em qualquer situação. Na FAQ de seu produto, a CAIXA informa a possibilidade de quitação antecipada, mas descreve restrição ao desbloqueio nos 20 dias anteriores ao vencimento, devido ao processamento dos repasses. É uma orientação operacional dessa instituição; confirme o procedimento no banco do seu contrato.

    Antes de decidir quitar, peça o valor atualizado para pagamento, o prazo previsto e a forma de confirmar a liberação. Só depois de verificar o desbloqueio, solicite nova análise para a compra. Pagar o empréstimo e obter autorização de uso habitacional são etapas diferentes.

    O que conferir sobre a mudança anunciada em outubro de 2026?

    Em 29/10/2026, o Ministério do Trabalho anunciou a prorrogação até 31/03/2027 da transição que permite antecipar até cinco saques anuais. A medida anunciada trata da antecipação, não de uma liberação automática do FGTS para comprar imóvel.

    Em São Paulo, HIS, HMP e R2V são uma verificação separada

    No município de São Paulo, HIS significa Habitação de Interesse Social; HMP, Habitação de Mercado Popular. Essas categorias têm regras próprias de destinação e enquadramento. R2V se refere a uma subcategoria de uso residencial vertical. São classificações municipais, conforme a Prefeitura de São Paulo; não determinam, sozinhas, a liberação de FGTS ou a aprovação do financiamento.

    Confirme a classificação da unidade e consulte o comparativo entre HIS, HMP e R2V quando essa informação aparecer no anúncio ou contrato.

    Peça amarela com a frase Empreendimento com unidades de Habitação de Interesse Social e identificação da Prefeitura de São Paulo.
    Imagem de referência de identificação de unidades HIS. Abrir a imagem original. Para as regras aplicáveis, consulte as fontes oficiais e os documentos da unidade.

    Próxima leitura

    O uso do FGTS é uma parte da análise. Entenda também por que crédito aprovado não significa que o imóvel já foi aprovado.

    Fontes e data da consulta

    Todas as fontes abaixo foram consultadas em 01/11/2026. Nas páginas de serviço sem data editorial explícita, esta é a data da conferência, não a data de publicação da regra.

  • CET do financiamento imobiliário: como comparar propostas além da taxa de juros

    CET do financiamento imobiliário: como comparar propostas além da taxa de juros

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 31/10/2026.

    Ilustração de duas propostas lado a lado, com calculadora, lupa e miniatura de um edifício, representando a comparação dos custos do financiamento.
    Ilustração original gerada por inteligência artificial. Os papéis são simbólicos e não representam propostas bancárias reais.

    Para comparar financiamentos, peça o Custo Efetivo Total (CET), mas confira também o indexador, o prazo e o valor financiado. A menor taxa de juros anunciada, sozinha, não revela todos os custos da operação. E o menor CET não garante a menor despesa futura quando as propostas têm condições diferentes.

    Este guia ajuda a organizar a comparação antes da contratação. Não indica um banco vencedor, não oferece uma taxa de mercado e não calcula quanto uma instituição aprovará para você.

    O que é CET e por que olhar além dos juros?

    O CET reúne custos do crédito em uma taxa. O Caderno de Educação Financeira do Banco Central, edição de 2026, página 37, explica que a comparação deve considerar também tarifas, impostos e outros encargos, além dos juros. Duas operações com juros iguais podem ter custos diferentes.

    A pergunta prática é: “Qual é o CET desta proposta e quais despesas foram usadas para calculá-lo?”. Guarde a resposta junto da simulação, em vez de comparar apenas um percentual visto no anúncio.

    O que deve aparecer no demonstrativo?

    Pela Resolução CMN 4.881/2020, artigos 2º, 3º, 4º e 7º, o CET representa as condições na data do cálculo, em percentual anual. Seu cálculo considera os fluxos de crédito e de pagamentos, com juros, tarifas, tributos, seguros e demais despesas vinculadas, conforme a operação. O banco deve informá-lo e apresentar o demonstrativo antes da contratação; ao contratar, o demonstrativo deve constar em destaque no contrato.

    Peça os componentes em reais, sua participação no total devido e a soma das parcelas. Uma despesa vinculada pode entrar no cálculo mesmo quando não é incorporada ao valor financiado.

    Não some percentuais de juros e valores de tarifas para tentar obter o CET. Datas e fluxos de pagamentos fazem parte do cálculo. Use o demonstrativo da instituição para conferir o que foi considerado.

    A ressalva essencial: o CET não prevê o indexador futuro

    O artigo 5º da mesma Resolução 4.881 determina que referenciais variáveis, como taxas flutuantes e índices de preços, não sejam considerados no cálculo do CET e sejam informados no demonstrativo.

    A CAIXA explica a TR e as características próprias de suas linhas. Isso descreve produtos dessa instituição; não estabelece condições iguais para todos os bancos. Peça que o responsável explique o que corrige o saldo devedor e quais componentes da prestação podem mudar.

    Exemplo fictício: juros iguais, perguntas diferentes

    Os números abaixo são inteiramente fictícios. Não foram retirados de banco ou anúncio e não representam taxas disponíveis. Servem apenas para mostrar por que alguns campos isolados não bastam.

    Imagine duas simulações para financiar R$ 200 mil em 360 meses, ambas em SAC, com a mesma taxa nominal hipotética de 9% ao ano e correção pela TR:

    Recorte fictício — informações ainda insuficientes para escolher
    Campo Proposta A Proposta B
    Valor financiado R$ 200.000 R$ 200.000
    Prazo e amortização 360 meses, SAC 360 meses, SAC
    Juros nominais fictícios 9% ao ano 9% ao ano
    Indexador TR TR
    Despesas iniciais vinculadas, pagas à vista R$ 2.500 R$ 1.000
    Seguros na primeira prestação R$ 70 R$ 95
    CET e fluxo completo A solicitar A solicitar

    A proposta B exige R$ 1.500 a menos nessas despesas iniciais, mas seu seguro inicial é R$ 25 maior. Esses dois números não permitem declarar qual operação tem menor custo ao longo do contrato.

    O próximo passo é obter o CET, as despesas restantes e a evolução prevista dos pagamentos. Não multiplique a diferença do seguro inicial por 360: o valor futuro não foi informado. Também confirme que participantes, datas e demais premissas são os mesmos.

    Não calculamos um CET para esse recorte porque faltam os fluxos completos. A ausência dessa informação é justamente a pendência que o comprador precisa resolver antes de escolher.

    Seguro habitacional: confira o custo e as coberturas

    Na documentação, MIP significa Morte e Invalidez Permanente; DFI, Danos Físicos ao Imóvel. A SUSEP explica as coberturas e o Custo Efetivo do Seguro Habitacional (CESH), que auxilia na comparação dos seguros. CESH e CET não são o mesmo indicador: um trata do seguro; o outro, da operação de crédito.

    Confira coberturas, exclusões e a possibilidade de alteração do prêmio por idade, conforme o contrato. Um seguro inicialmente mais barato não dispensa a leitura dessas condições.

    Checklist para comparar duas propostas

    Use o quadro como roteiro de perguntas. “Não informado” deve continuar como pendência, sem ser interpretado como custo zero.

    Preencha com informações das instituições, sem incluir documentos pessoais
    O que conferir Proposta A Proposta B
    Instituição, modalidade e data da simulação A preencher A preencher
    Validade e condições da oferta A confirmar A confirmar
    Valor do imóvel, entrada e valor financiado A preencher A preencher
    Prazo, SAC/Price e datas dos pagamentos A preencher A preencher
    Juros: mesma base de comparação, mensal/anual e nominal/efetiva A conferir A conferir
    CET anual e demonstrativo completo A solicitar A solicitar
    Indexador e regras de atualização A confirmar A confirmar
    Tarifas, seguros e despesas à vista ou financiadas A discriminar A discriminar
    Evolução das prestações e soma indicada no demonstrativo A solicitar A solicitar
    Requisitos para descontos e eventual perda da condição A confirmar A confirmar

    Se uma proposta usar Price em 360 meses e outra SAC em 420, peça também cenários com prazo e valor iguais. Caso isso não esteja disponível, registre a diferença: você está comparando conjuntos de condições, não apenas taxas.

    CET não é todo o orçamento da compra

    Organize uma lista separada para despesas da aquisição e da moradia, como entrada, ITBI, registro, mudança, condomínio e IPTU. Confira o que já consta no demonstrativo para não contar a mesma despesa duas vezes. O guia de custos para comprar um imóvel em São Paulo ajuda nessa organização.

    Também não confunda comparação de custos com aprovação. Veja as diferenças entre simulação, análise de crédito e análise do imóvel e prepare os arquivos pelo checklist de documentos para financiar. O Moradia Fácil não solicita CPF, extratos ou propostas pessoais para usar este roteiro.

    HIS, HMP e R2V são outra conferência

    No município de São Paulo, HIS é Habitação de Interesse Social e HMP é Habitação de Mercado Popular; R2V identifica uso residencial vertical. Essas classificações não são indicadores de custo do crédito. Consulte a classificação de usos da Prefeitura e nosso guia sobre faixas do MCMV e HIS/HMP para separar as verificações.

    Aviso de empreendimento com unidades de Habitação de Interesse Social e identificação da Prefeitura de São Paulo.
    Aviso relacionado à Habitação de Interesse Social. Não informa CET nem comprova aprovação de financiamento. Imagem de referência.

    Próxima leitura: organize os custos da compra além do financiamento.

    Fontes para conferir

    Consulta em 31/10/2026. Confirme valores e condições na proposta individual da instituição. Os exemplos são fictícios e não representam aprovação ou oferta de crédito.

  • Faixas do Minha Casa Minha Vida em 2026: por que não são iguais a HIS e HMP

    Faixas do Minha Casa Minha Vida em 2026: por que não são iguais a HIS e HMP

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 31/10/2026.

    A faixa de renda do Minha Casa Minha Vida não determina automaticamente se um apartamento é HIS-1, HIS-2 ou HMP. O programa federal e as classificações habitacionais do município de São Paulo têm regras e limites próprios. Uma compra pode exigir as duas conferências.

    Ao encontrar um quadro que transforma “Faixa 1” em “HIS-1” ou “Faixa 4” em “HMP”, separe as informações antes de decidir. A renda ajuda a identificar limites aplicáveis, mas não substitui a conferência da unidade, da modalidade e dos documentos.

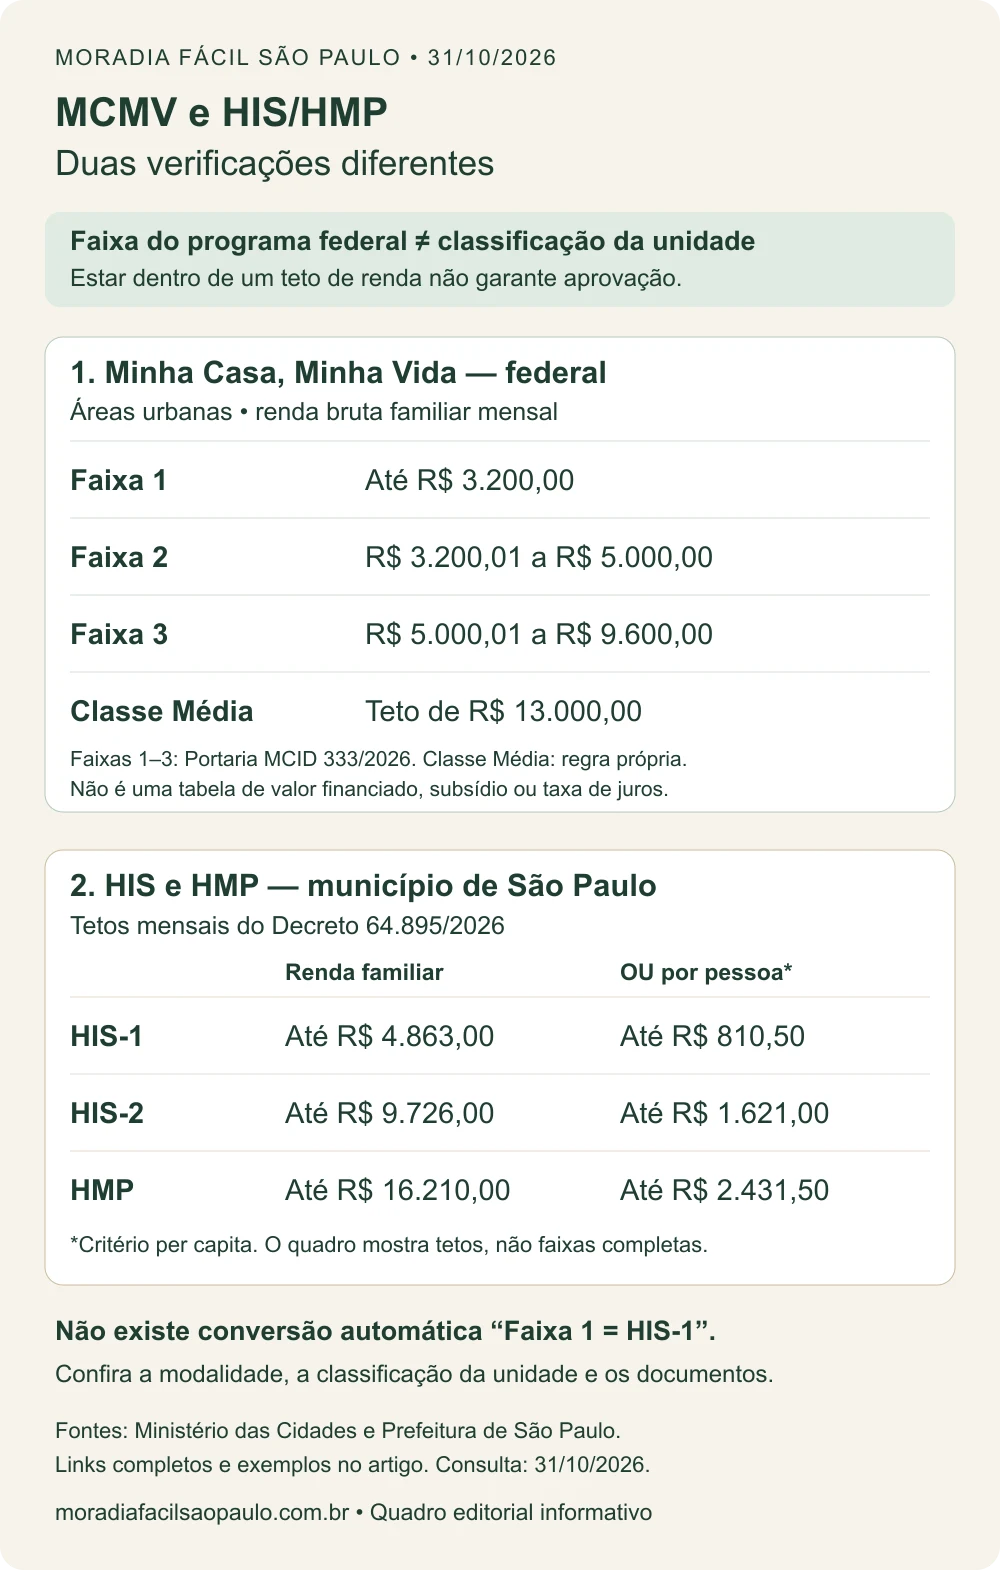
    Infográfico com dois quadros separados: faixas urbanas do MCMV e tetos de renda familiar ou por pessoa de HIS e HMP na cidade de São Paulo, sem equivalência automática.
    Infográfico editorial original do Moradia Fácil. Valores e fontes detalhados abaixo. Não representa aprovação de crédito, subsídio ou enquadramento individual.

    Primeira conferência: as faixas urbanas do MCMV

    A Portaria MCID nº 333, de 30/03/2026, publicada em 01/04/2026, atualizou os limites de renda do programa. Para áreas urbanas, enumera:

    Renda bruta familiar mensal — MCMV urbano
    Faixa Intervalo de renda
    Faixa 1 Até R$ 3.200,00
    Faixa 2 De R$ 3.200,01 a R$ 5.000,00
    Faixa 3 De R$ 5.000,01 a R$ 9.600,00

    A mesma portaria estabelece teto geral urbano de R$ 13.000,00. Já a modalidade Classe Média, também identificada como Faixa 4 na apresentação do programa, tem orientação específica: a página oficial informa atendimento a famílias com renda de até R$ 13 mil. Consulte MCMV Classe Média — Ministério das Cidades.

    O teto da Classe Média não significa que toda família dentro dele terá as mesmas condições. Confirme a modalidade e os requisitos da operação com a instituição financeira.

    Este quadro é para áreas urbanas e renda mensal. Não o aplique ao MCMV Rural, que trabalha com limites anuais próprios.

    Segunda conferência: HIS e HMP na cidade de São Paulo

    HIS significa Habitação de Interesse Social e HMP, Habitação de Mercado Popular. Aqui, a referência é exclusivamente o município de São Paulo. Não é uma tabela estadual nem uma classificação federal do MCMV.

    O Decreto municipal nº 64.895, de 05/01/2026, estabelece os seguintes valores máximos:

    Tetos mensais de renda — município de São Paulo, 2026
    Classificação Renda familiar mensal máxima OU renda por pessoa mensal máxima
    HIS-1 R$ 4.863,00 R$ 810,50
    HIS-2 R$ 9.726,00 R$ 1.621,00
    HMP R$ 16.210,00 R$ 2.431,50

    O decreto apresenta o critério familiar ou per capita. Renda per capita é a renda familiar dividida pelo número de integrantes considerados segundo a regra aplicável. Peça confirmação de como a família e seus rendimentos serão apurados.

    A tabela reproduz tetos, não todos os intervalos e requisitos de destinação. Ela não significa que basta escolher qualquer classificação cujo valor máximo seja superior à renda informada. O Decreto 63.130/2024 consolidado disciplina a destinação das unidades e a certidão de enquadramento.

    R2V é outra classificação municipal de uso residencial e não é uma faixa do MCMV. Para os cuidados específicos de cada tipo de unidade, consulte nosso comparativo entre HIS, HMP e R2V. Este artigo se concentra na diferença entre as tabelas de renda, sem substituir esse guia.

    Dois exemplos mostram por que as tabelas não coincidem

    Exemplo fictício 1: renda familiar de R$ 4.800,00

    Considerando apenas o intervalo de renda bruta mensal, esse valor está na Faixa 2 urbana do MCMV. Ao comparar com a tabela municipal, também está abaixo do teto familiar mensal de HIS-1, de R$ 4.863,00.

    Isso mostra por que “Faixa 2 = HIS-2” não funciona como regra. O exemplo não confirma elegibilidade a uma unidade HIS-1: ainda é necessário analisar os demais critérios e os documentos.

    Exemplo fictício 2: renda familiar de R$ 9.700,00

    Esse valor supera o teto de R$ 9.600,00 da Faixa 3 urbana, mas é inferior ao teto familiar de R$ 9.726,00 de HIS-2 no município de São Paulo.

    Estar fora de um intervalo federal não transforma automaticamente a unidade em HMP. Cada conferência deve seguir sua própria norma; a modalidade de crédito disponível também precisa ser confirmada.

    O salário mínimo de 2026 explica todos esses valores?

    O salário mínimo nacional foi fixado em R$ 1.621,00 a partir de 01/01/2026 pelo Decreto federal 12.797/2025. Fonte: orientação oficial do eSocial.

    Isso não transforma cada faixa do MCMV em um múltiplo exato do salário mínimo. Os limites federais devem ser consultados nos atos do programa; os valores municipais, nas normas de São Paulo.

    Converter tudo em “quantos salários” pode ajudar numa conta aproximada, mas não deve substituir os valores oficiais em reais. Também não é necessário conhecer o valor diário ou por hora do salário para ler estas tabelas de renda familiar mensal.

    Imóvel de até R$ 600 mil não significa crédito de R$ 600 mil

    A página do MCMV Classe Média informa que podem ser financiados imóveis de até R$ 600 mil. Esse é o limite de valor do imóvel nessa modalidade, não uma promessa de financiamento integral.

    A mesma orientação descreve cotas de financiamento que variam conforme o imóvel, a região e o sistema utilizado. Para sua proposta, confirme valor do bem, parcela financiada e recursos próprios. Fonte: Ministério das Cidades — Classe Média.

    Não misture três números diferentes: renda da família, preço do imóvel e valor do financiamento. Conhecer um deles não determina automaticamente os outros.

    A faixa garante subsídio, taxa ou aprovação?

    Não. A orientação oficial da linha financiada descreve descontos e condições que dependem de fatores como renda e localização, além de aportes próprios de determinadas iniciativas. Não atribua um subsídio fixo a todos os integrantes de uma faixa.

    A análise de crédito e do imóvel também é separada da leitura dessas tabelas. Veja por que crédito aprovado não significa imóvel aprovado.

    O Casa Paulista é outro programa, estadual, e tem conferências próprias. Sua presença numa proposta não elimina as verificações federais, municipais ou bancárias.

    Checklist antes de usar uma tabela de renda

    • ☐ Identificar se a informação é federal, estadual ou municipal.
    • ☐ Conferir a data, a norma e a modalidade atendida.
    • ☐ Confirmar se o valor é mensal ou anual e se trata de renda familiar ou por pessoa.
    • ☐ Separar faixa do MCMV da classificação HIS/HMP da unidade.
    • ☐ Pedir a classificação documental do imóvel, sem presumir pelo anúncio.
    • ☐ Conferir os demais critérios e a documentação de enquadramento.
    • ☐ Distinguir teto de preço do imóvel, valor financiado e eventual subsídio.
    • ☐ Confirmar condições e pendências da operação com a instituição responsável.
    Aviso de empreendimento com unidades de Habitação de Interesse Social e identificação da Prefeitura de São Paulo.
    Aviso relacionado à Habitação de Interesse Social. A imagem não identifica faixa do MCMV nem comprova aprovação de crédito. Imagem de referência.

    Próxima leitura: HIS-1, HIS-2, HMP e R2V: o que conferir na unidade antes de comprar.

    Fontes oficiais e datas

    Todas as fontes foram consultadas em 31/10/2026. Este conteúdo explica as tabelas e não substitui a análise do caso concreto nem garante crédito, subsídio ou enquadramento.

  • Crédito aprovado significa que o imóvel também foi aprovado?

    Crédito aprovado significa que o imóvel também foi aprovado?

    Responsável editorial: Alvaro Amaro dos Santos · Fontes consultadas em 31/10/2026.

    Ilustração de uma pessoa conferindo duas pastas: uma com informações do comprador e outra com desenho de imóvel e lupa.
    Ilustração original gerada por inteligência artificial. Não representa análise bancária, documentos ou atendimento real.

    Não necessariamente. Uma resposta positiva na análise de crédito do comprador não comprova, sozinha, que o banco já aceitou o imóvel, concluiu a documentação ou liberou o dinheiro.

    A pergunta mais útil depois de receber a mensagem “aprovado” é: “Qual etapa foi aprovada e o que ainda falta para contratar e liberar os recursos?” Peça a resposta no canal oficial da instituição e guarde as condições informadas.

    Este guia trata do financiamento para compra de imóvel. Os nomes, a ordem e a possibilidade de etapas ocorrerem em paralelo variam conforme o banco e a operação. Imóveis na planta, construção e outros produtos podem ter fluxos próprios.

    O roteiro: da simulação à liberação dos recursos

    1. Simulação: estimar condições para comparar cenários.
    2. Análise do comprador: verificar o pedido de crédito e as condições aplicáveis ao perfil.
    3. Análise documental e avaliação do imóvel: examinar a operação e a aceitação do bem como garantia.
    4. Contratação e registro: formalizar o negócio e cumprir as exigências correspondentes.
    5. Liberação dos recursos: cumprir as condições do banco para o repasse.

    Esse roteiro é uma síntese editorial para organizar as perguntas, e não um procedimento obrigatório igual em todos os bancos. A CAIXA apresenta simulação, análise de crédito, análise do imóvel e assinatura como etapas distintas.

    1. Simulação: uma estimativa para planejar

    A simulação ajuda a comparar entrada, valor financiado, prazo e parcelas. Ela parte das informações utilizadas naquele cálculo; não equivale à conclusão das análises.

    O guia do Santander, publicado em 07/10/2026, esclarece que simulação não representa proposta definitiva nem garantia de aprovação ou manutenção das condições.

    Ao salvar uma simulação, registre a data e as premissas. Se você mudar o imóvel, a entrada ou os participantes, peça uma nova conferência das condições, em vez de considerar o cálculo anterior como resultado garantido.

    2. Aprovação do comprador: qual foi o alcance da resposta?

    Na análise de crédito, a instituição examina informações do comprador e da proposta segundo seus critérios. O Santander descreve a avaliação de dados cadastrais, documentos e comprometimento financeiro, entre outros fatores. Consulte a explicação do banco sobre essa etapa.

    Ao receber uma resposta favorável, confirme:

    • Qual valor, produto e conjunto de participantes foram analisados?
    • A resposta tem prazo de validade ou condições ainda pendentes?
    • O imóvel já foi incluído e analisado nessa proposta?
    • O que exige nova análise se houver mudança?

    Não existe, neste guia, uma validade universal para a aprovação. O Itaú informa em sua página Uniclass que alterações de valores ou da modalidade dos juros implicam nova análise de crédito. É uma orientação dessa instituição; confirme o procedimento do seu banco.

    3. Documentos e avaliação do imóvel: outra verificação

    O banco precisa analisar mais do que quem vai pagar. A documentação da operação e as condições do imóvel também entram no processo. A CAIXA explica que realiza a análise do imóvel depois da documentação; o Santander distingue análise de crédito e análise técnica da operação. Fonte CAIXA e etapas publicadas pelo Santander.

    Para organizar a conversa, separe dois assuntos:

    • Documentação: quais documentos foram recebidos, quais estão em análise e quais precisam de complemento?
    • Avaliação do imóvel: o bem foi avaliado e aceito como garantia nas condições dessa operação?

    Não trate “vistoria agendada” como “imóvel aprovado”, nem “documentos enviados” como “análise concluída”. Peça o resultado de cada etapa e a identificação das pendências.

    O portal de financiamento da CAIXA descreve a análise de engenharia do valor e das condições de uso. Isso não deve ser interpretado como uma inspeção independente contratada pelo comprador para todas as suas dúvidas sobre conservação ou reforma. Pergunte o que a avaliação do banco abrange e procure avaliação técnica própria quando necessária.

    Para preparar os arquivos, use o checklist de documentos do comprador, vendedor e imóvel. Para entender os lançamentos do registro, leia o que conferir na matrícula atualizada.

    Exemplo fictício: crédito favorável, pendência no imóvel

    Marina recebe uma resposta favorável para seu pedido de crédito. Depois, na análise dos documentos do imóvel, o banco solicita esclarecimento sobre uma diferença entre a descrição apresentada e a documentação da unidade.

    A análise do comprador não resolve essa pendência. Marina pede ao banco que indique o documento ou esclarecimento necessário e ao vendedor que confirme quem providenciará a resposta. Enquanto isso, registra a situação como pendente, sem afirmar que o imóvel já foi aceito ou que o dinheiro será liberado em determinada data.

    O exemplo ilustra uma possível sequência; não significa que toda divergência impede financiamento nem que toda pendência pode ser resolvida.

    4. Assinatura, registro e repasse são marcos diferentes

    A assinatura formaliza a contratação, mas não deve ser confundida com confirmação de pagamento ao vendedor. A CAIXA informa que a liberação ao vendedor ocorre depois do registro do contrato. O Santander relaciona o repasse à entrega do contrato registrado e da matrícula atualizada.

    Confirme com o banco quais documentos precisam retornar após o registro e como acompanhar a liberação. Peça também esclarecimento sobre eventuais exigências do cartório, sem assumir que a assinatura encerrou todo o processo.

    O guia sobre escritura e registro explica a diferença entre os instrumentos. A entrega das chaves também deve ser conferida no contrato e com as partes: não é possível fixar aqui uma data válida para todos os negócios.

    FGTS, Casa Paulista e classificação da unidade exigem conferências próprias

    Se a proposta incluir FGTS ou subsídio, pergunte se o enquadramento e os valores já foram confirmados. Uma aprovação de crédito, isoladamente, não serve como comprovação de todas as condições desses recursos.

    Para a modalidade CCI estadual, o guia Casa Paulista separa empreendimento participante, perfil da família e disponibilidade na operação. Não some ao orçamento um benefício que continua em análise.

    No município de São Paulo, HIS significa Habitação de Interesse Social e HMP, Habitação de Mercado Popular. Essas classificações envolvem regras municipais de destinação e renda; R2V identifica uso residencial vertical. Não são sinônimos de aprovação bancária. Consulte o Decreto municipal 63.130/2024 consolidado e a classificação de usos da Prefeitura.

    Aviso de empreendimento com unidades de Habitação de Interesse Social e identificação da Prefeitura de São Paulo.
    Aviso relacionado à Habitação de Interesse Social. Sua presença não comprova aprovação de crédito ou de um imóvel para financiamento. Imagem de referência.

    Checklist: o que perguntar depois de ouvir “aprovado”

    • ☐ Qual etapa foi aprovada e qual ainda está em análise?
    • ☐ Qual é a validade da resposta e quais condições podem exigir nova análise?
    • ☐ Os documentos do comprador, vendedor e imóvel foram considerados completos?
    • ☐ A avaliação foi concluída e o imóvel foi aceito como garantia?
    • ☐ FGTS e eventual subsídio foram confirmados separadamente?
    • ☐ O contrato já pode ser emitido ou ainda há pendências?
    • ☐ Quais providências são necessárias depois da assinatura e do registro?
    • ☐ Qual evento inicia a contagem do prazo informado para liberação?

    Anote a resposta, a data e o canal utilizado. Este controle não precisa conter CPF, extratos ou dados pessoais. O Moradia Fácil não solicita esses documentos.

    Quanto tempo leva até o dinheiro ser liberado?

    Não há um prazo único aplicável a todo financiamento. Antes de usar um prazo anunciado como previsão da sua compra, confirme a modalidade, as condições, o marco inicial da contagem e se a documentação foi considerada completa.

    Uma previsão de resposta da análise de crédito não é, necessariamente, o prazo para concluir a análise do imóvel, registrar o contrato ou pagar o vendedor. O Itaú apresenta a resposta de crédito e a liberação após as validações em etapas diferentes. Esse é o cuidado principal ao comparar informações de atendimento e publicidade.

    Próxima leitura: organize os documentos para financiar um imóvel.

    Fontes oficiais para conferir

    Consulta em 31/10/2026. As páginas dos bancos descrevem seus próprios produtos e fluxos; não estabelecem uma regra uniforme para todas as instituições.

    Conteúdo informativo. Confirme as condições e as pendências da operação com a instituição financeira e os responsáveis pelo negócio.